
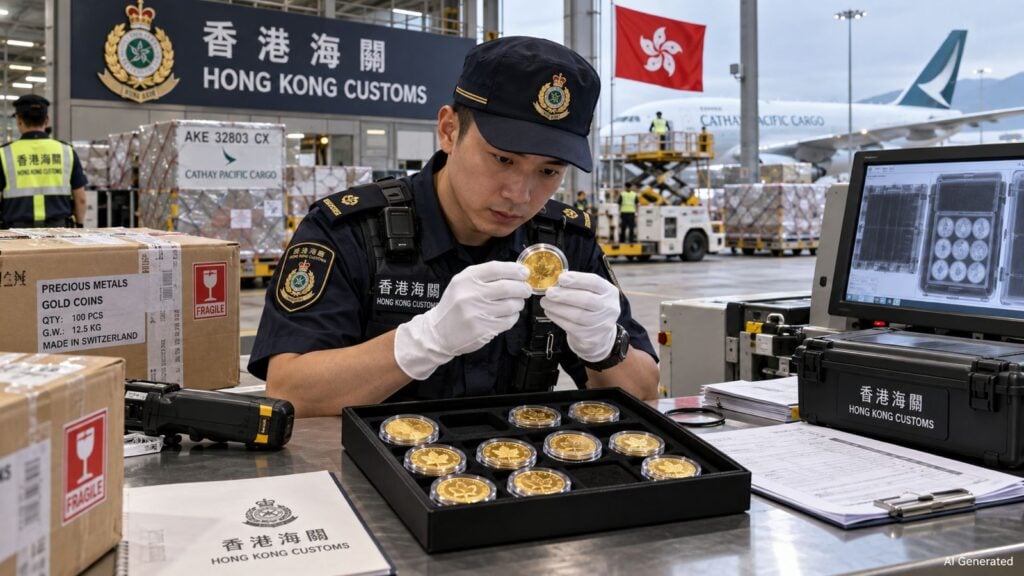
Los aranceles y los impuestos de importación aplicables a los envíos de monedas a Hong Kong son especialmente sencillos en comparación con China continental. Hong Kong constituye un territorio aduanero independiente y un puerto franco. No se aplica ningún arancel aduanero general a las importaciones o exportaciones ordinarias. Tampoco existe un impuesto sobre el valor añadido (Value Added Tax, VAT) ni un impuesto general sobre las ventas.
Para las monedas de oro y platino, esto significa que, en principio, al entrar en Hong Kong no se aplican ni un arancel general de importación ni Import VAT. Los impuestos especiales solo gravan cuatro grupos de productos: alcohol, tabaco, determinados aceites de hidrocarburos y alcohol metílico. Las monedas de oro y platino no pertenecen a estas categorías.
Eso no significa que no existan formalidades. Dependiendo de la moneda, puede ser necesaria una Import Declaration, mientras que para las monedas de curso legal existen excepciones específicas. También pueden ser relevantes las normas contra el blanqueo de capitales, las obligaciones para comerciantes de metales preciosos, las sanciones y las condiciones de aceptación del transportista.
China continental no se trata conjuntamente con Hong Kong en esta página. Las reglas de autorización de la People’s Bank of China (PBOC) aplicables allí a las monedas de oro no se aplican automáticamente a Hong Kong. Hong Kong es un territorio aduanero independiente.
Envíos de monedas a Hong Kong: las reglas más importantes
| Tema | Hong Kong |
|---|---|
| Arancel general de importación | 0 %; Hong Kong no aplica un arancel aduanero general a las importaciones o exportaciones |
| VAT / impuesto sobre las ventas | No existe VAT ni un impuesto general sobre las ventas |
| Impuestos especiales | Solo sobre alcohol, tabaco, determinados aceites de hidrocarburos y alcohol metílico; las monedas de oro y platino no están incluidas |
| Monedas de oro y platino | No existe un impuesto general de importación sobre metales preciosos; los aranceles y gravámenes generales de importación son, en principio, 0 |
| Import Declaration | En principio, dentro de los 14 días posteriores a la importación, salvo que se aplique una excepción legal |
| Moneda de curso legal | Los billetes y monedas que hayan sido puestos en circulación y sean moneda de curso legal en cualquier país están exentos de la Import / Export Declaration |
| Compras online | Los bienes comprados online en el extranjero también están sujetos, en principio, a la obligación de declaración, salvo que pertenezcan a una categoría exenta |
| Declaration Charge | Para productos no alimentarios sujetos a declaración, desde 0,20 dólares de Hong Kong (HKD); máximo HKD 200 por declaración |
| Comerciantes de metales preciosos (DPMS) | Los Dealers in Precious Metals and Stones (DPMS) pueden estar sujetos a obligaciones de registro y de prevención del blanqueo de capitales y financiación del terrorismo (AML/CFT) para operaciones que alcancen en total HKD 120.000 o más |
| Regla CBNI | Una moneda que sea de curso legal puede considerarse Currency and Bearer Negotiable Instrument (CBNI); el umbral para grandes cantidades es superior a HKD 120.000 según las reglas de valoración CBNI |
Hong Kong es un puerto franco: 0 % de arancel general
El Hong Kong Customs and Excise Department describe expresamente la Hong Kong Special Administrative Region (HKSAR) como un free port. Hong Kong no aplica un arancel aduanero general a las importaciones o exportaciones. Tampoco existen cuotas arancelarias generales ni recargos generales de importación.
Esto diferencia claramente a Hong Kong de muchos otros países de destino. El hecho de que una moneda moderna de oro o platino se clasifique bajo una partida HS (Harmonized System) como 7118, o como verdadero objeto numismático de colección bajo 9705, no determina si Hong Kong aplica, por ejemplo, un 0 %, 5 % o 10 % de arancel de importación. El arancel general es del 0 % en cualquier caso.
La clasificación puede seguir siendo relevante si se requiere una Import Declaration. Para estas declaraciones, Hong Kong utiliza códigos de ocho dígitos del Hong Kong Harmonized System (HKHS).
Sin Import VAT y sin impuesto general sobre las ventas
Hong Kong no aplica VAT a los bienes importados. Tampoco existe un impuesto general sobre las ventas ni un Goods and Services Tax (GST).
Por tanto, para una moneda moderna de oro o platino no existe la combinación habitual de muchos otros países de 0 % de arancel y, después, por ejemplo, 5 %, 13 %, 19 % o 20 % de Import VAT. Estos impuestos generales de importación no se aplican a una importación ordinaria en Hong Kong.
Los impuestos especiales solo se aplican a cuatro grupos de productos expresamente definidos: alcohol, tabaco, determinados aceites de hidrocarburos y alcohol metílico. Las monedas y los metales preciosos no forman parte de estas dutiable commodities.
Monedas de oro y platino: sin una autorización general de importación como en China continental
La relación de mercancías prohibidas y controladas publicada por la autoridad aduanera de Hong Kong incluye, entre otras cosas, drogas peligrosas, productos farmacéuticos, diamantes en bruto, determinados alimentos, equipos transmisores de radio y armas nucleares y químicas. Las monedas de oro y platino no aparecen en esa lista.
Esta es una diferencia importante respecto de China continental. La regla especial de la People’s Bank of China (PBOC) que regula allí la importación y exportación de monedas de oro no se aplica automáticamente a Hong Kong.
Eso no significa, sin embargo, que cualquier envío de monedas sea admisible con independencia de su origen, destinatario o beneficiario efectivo. Las sanciones y otras normas específicas del producto pueden seguir limitando determinadas operaciones.
Import Declaration: en principio dentro de 14 días
Hong Kong distingue entre el despacho aduanero propiamente dicho de un envío y la Import / Export Declaration de carácter estadístico. Conforme a las Import and Export (Registration) Regulations, toda persona que importe mercancías a Hong Kong, o exporte o reexporte mercancías desde Hong Kong, debe presentar en principio una declaración completa y correcta dentro de 14 días, salvo que la mercancía esté expresamente exenta.
La información actual del Census and Statistics Department confirma expresamente que esta regla también se aplica a las compras online realizadas en el extranjero. Por tanto, una moneda comprada a un comerciante extranjero no queda exenta de la obligación de declaración simplemente porque el pedido se haya realizado a través de una tienda online y se entregue por mensajería.
La declaración se presenta electrónicamente a través de proveedores de servicios autorizados por el gobierno. Para la importación de productos no alimentarios ordinarios se utiliza, por regla general, el Form 1.
Excepción importante: moneda de curso legal
Para los coleccionistas de monedas existe una excepción especialmente interesante. Según las Import and Export (Registration) Regulations, los billetes y monedas que hayan sido puestos en circulación y sean moneda de curso legal en cualquier país forman parte de las mercancías para las que no debe presentarse una Import / Export Declaration.
Esto puede ser muy relevante para las monedas modernas de oro y platino. Sin embargo, no debe suponerse que toda emisión numismática quede automáticamente incluida. Son determinantes las características de la moneda concreta, en especial su condición de moneda de curso legal y los requisitos exactos de la excepción hongkonesa.
Por ello, en el caso de emisiones Proof, acuñaciones especiales o monedas de colección más antiguas, la aplicación de la excepción debería aclararse, en caso de duda, con el destinatario, el transportista o el Hong Kong Census and Statistics Department.
Otras excepciones a la obligación de declaración
Además de las monedas de curso legal, Hong Kong contempla otras mercancías exentas. Entre ellas se encuentran el equipaje personal que pueda demostrarse que no está destinado al comercio o a una actividad empresarial, los regalos personales por los que el destinatario no realiza ningún pago y los paquetes postales cuyo contenido tenga un valor inferior a HKD 4.000.
Estas excepciones no deben confundirse entre sí. Una moneda vendida comercialmente no es, por ejemplo, un regalo personal. Del mismo modo, un envío de UPS o FedEx no es automáticamente un “postal packet” en el sentido de la Post Office Ordinance.
Declaration Charge: pequeña, pero no siempre cero
Cuando se requiere una Import Declaration, Hong Kong cobra una pequeña Declaration Charge. Para productos no alimentarios, actualmente es de HKD 0,20 por los primeros HKD 46.000 de valor y, a continuación, HKD 0,125 por cada HKD 1.000 adicionales o fracción. El importe total está limitado a HKD 200 por Declaration.
No se trata de un impuesto de importación sobre la moneda, sino de una tasa administrativa vinculada a la Import / Export Declaration.
Existe una regla especial para lingotes de oro de alta pureza: los gold bars con una pureza mínima de 995,0 pueden seguir estando sujetos a declaración, pero están exentos de la Declaration Charge. Esta regla específica para lingotes de oro no debe trasladarse sin más a las monedas de oro.
7118 o 9705: en Hong Kong, sobre todo una cuestión de declaración
Para las mercancías sujetas a declaración debe utilizarse el código HKHS correcto de ocho dígitos. Los seis primeros dígitos del Hong Kong Harmonized System corresponden al Harmonized System (HS) internacional.
Para las monedas pueden ser relevantes las conocidas posiciones HS 7118 y, para verdaderos objetos numismáticos de colección, eventualmente 9705. La clasificación de Hong Kong de 2026 incluye, entre otras, las posiciones 97053100 y 97053900 para objetos numismáticos de colección.
Una baja tirada, calidad Proof, un alto valor de mercado o un grading de Numismatic Guaranty Company (NGC) o Professional Coin Grading Service (PCGS) no significa automáticamente que una moneda moderna deba clasificarse bajo 9705. Si se requiere una Declaration, el código HKHS concreto debe comprobarse con la clasificación vigente de Hong Kong.
Comerciantes de metales preciosos y el umbral de HKD 120.000
Desde el 1 de abril de 2023, Hong Kong Customs aplica un régimen específico para Dealers in Precious Metals and Stones (DPMS). Incluye, entre otros, el oro y el platino tanto en estado elaborado como no elaborado.
Quien ejerza en Hong Kong una actividad comercial con metales preciosos o piedras preciosas y realice operaciones por un valor total de al menos HKD 120.000 puede estar obligado a registrarse. Category A se aplica, en principio, a operaciones no realizadas en efectivo a partir de ese umbral; Category B se aplica a comerciantes que también realizan operaciones en efectivo correspondientes. Category B está sujeta a obligaciones adicionales de Anti-Money Laundering y Counter-Terrorist Financing (AML/CFT).
Para Wasserthal RareCoin.Store, esta distinción es importante: un pedido online ordinario realizado por un cliente de Hong Kong a una empresa alemana no obliga automáticamente a Wasserthal RareCoin.Store a registrarse como comerciante local de metales preciosos en Hong Kong. El régimen DPMS se vincula al hecho de desarrollar la actividad de comercio de metales preciosos o realizar las operaciones correspondientes en Hong Kong.
Existen reglas separadas para comerciantes no establecidos en Hong Kong que desarrollan allí efectivamente una actividad comercial, por ejemplo, en una feria. Estos Non-Hong Kong Dealers pueden estar exentos de registro bajo determinadas condiciones, pero las operaciones en efectivo de HKD 120.000 o más realizadas en Hong Kong deben notificarse, en principio, dentro de un día o antes de que el comerciante abandone Hong Kong.
Moneda de curso legal y la regla CBNI
Hong Kong también dispone de un sistema para controlar el movimiento transfronterizo de grandes cantidades de efectivo e instrumentos negociables al portador. La abreviatura CBNI significa Currency and Bearer Negotiable Instruments.
Según la definición utilizada por Hong Kong Customs, una moneda es un CBNI si es moneda de curso legal en Hong Kong o en otro país. La autoridad aduanera también aclara expresamente que una moneda de oro que no sea moneda de curso legal en ningún lugar no es un CBNI.
Los CBNI con un valor total superior a HKD 120.000 se consideran una “large quantity”. Para billetes conmemorativos y billetes antiguos, Hong Kong Customs utiliza expresamente el valor nominal y no el valor de colección o del material. La FAQ publicada no formula de manera expresa la misma regla de valoración para las monedas. Si el umbral de HKD 120.000 pudiera resultar relevante para un envío de monedas, la valoración debería aclararse con Hong Kong Customs o con el transportista encargado.
Si los CBNI se transportan como carga en un mismo envío por un valor superior a HKD 120.000, puede ser necesaria una declaración electrónica previa adicional. Esta declaración previa no se aplica a los envíos postales en el sentido de la Post Office Ordinance. El sistema CBNI es además independiente de la Import / Export Declaration ordinaria.
Prevención del blanqueo de capitales
Hong Kong regula a los comerciantes de metales preciosos y piedras preciosas en virtud de la Anti-Money Laundering and Counter-Terrorist Financing Ordinance (Cap. 615). El oro y el platino están expresamente incluidos como precious metals.
Para comerciantes locales, las operaciones de HKD 120.000 o más pueden activar obligaciones de registro, diligencia debida sobre el cliente y, cuando corresponda, de notificación. Existen reglas separadas para comerciantes no establecidos en Hong Kong cuando desarrollan allí efectivamente actividades comerciales o realizan operaciones en efectivo.
En un envío internacional ordinario de un comerciante, los bancos, proveedores de servicios de pago o el destinatario también pueden solicitar información adicional sobre el comprador, el ordenante del pago, el beneficiario efectivo o el origen de los fondos conforme a sus propias obligaciones de compliance.
Sanciones y embargos
Hong Kong aplica las sanciones impuestas por el Consejo de Seguridad de las Naciones Unidas mediante la United Nations Sanctions Ordinance (Cap. 537) y los reglamentos específicos de cada país adoptados en virtud de ella. El Commerce and Economic Development Bureau publica las listas de sanciones y las indicaciones correspondientes.
Para el comercio de metales preciosos es relevante, entre otros, el régimen de sanciones contra Corea del Norte. La United Nations Sanctions (Democratic People’s Republic of Korea) Regulation prohíbe, entre otras cosas, adquirir oro procedente de Corea del Norte o de personas vinculadas con Corea del Norte sin la autorización correspondiente.
Por ello, en un envío de monedas no solo importan el producto y su clasificación aduanera. El comprador, el ordenante del pago, el beneficiario efectivo, los bancos, el origen y el destino efectivo de la entrega también pueden ser relevantes para el control de sanciones.
Para Wasserthal RareCoin.Store, las sanciones alemanas y europeas aplicables siguen siendo vinculantes con independencia de las reglas de importación de Hong Kong. Por tanto, una entrega que en principio fuera admisible desde el punto de vista aduanero en Hong Kong no puede realizarse si una norma alemana o europea de sanciones aplicable lo impide.
Servicio de mensajería y posibles costes adicionales
Aunque Hong Kong no aplique ni un arancel general de importación ni Import VAT, un envío internacional puede generar otros costes. Entre ellos pueden figurar cargos del transportista por un despacho aduanero especial, documentación adicional, inspecciones físicas de aduanas, almacenamiento o modificaciones posteriores.
Estos cargos no son impuestos de importación de Hong Kong. Su aplicación depende del transportista concreto, del servicio utilizado y del trabajo real de despacho necesario.
UPS, por ejemplo, indica para Hong Kong desde el 20 de septiembre de 2026 una Disbursement Fee del 2,5 % de los aranceles, impuestos u otros gravámenes públicos adelantados por UPS, con un mínimo de HKD 62 por envío. Para una moneda ordinaria de oro o platino sin estos gravámenes públicos de importación, esta comisión no debería generarse únicamente por el valor de la moneda. Otros cargos de servicio o despacho pueden aplicarse de forma independiente.
Si compra en Wasserthal RareCoin.Store
Wasserthal RareCoin.Store envía internacionalmente monedas numismáticas modernas de oro y platino con seguro completo y documentación comercial y de transporte clara y trazable.
En Hong Kong, la situación fiscal es relativamente sencilla: las monedas de oro y platino, en principio, no están sujetas ni a un arancel general de importación ni a Import VAT. La cuestión más importante es si la moneda concreta requiere una Import Declaration o entra en una excepción, por ejemplo, por su condición de moneda de curso legal.
Cuando un envío deba declararse, el destinatario o el transportista encargado debe asegurarse de que la Import Declaration se presente dentro del plazo legal con el código HKHS correcto.
Para entregas fuera de la Unión Europea, el comprador asume los aranceles e impuestos de importación, los costes de declaración y demás gastos que puedan generarse en el país de destino. Nuestras condiciones actuales están disponibles en Pago y envío.
Preguntas frecuentes sobre envíos de monedas a Hong Kong
¿Cuál es el arancel de importación sobre monedas de oro en Hong Kong?
Hong Kong no aplica un arancel aduanero general a las importaciones. Por tanto, una moneda de oro ordinaria no está sujeta, en principio, a un arancel de importación.
¿Se aplica Import VAT a las monedas de oro o platino?
No. Hong Kong no tiene una VAT general ni un impuesto general sobre las ventas. Las monedas de oro y platino tampoco forman parte de las cuatro categorías de productos sujetos a impuestos especiales.
¿La obligación de autorización de la PBOC para monedas de oro en China también se aplica en Hong Kong?
No automáticamente. Hong Kong es un territorio aduanero independiente con su propio sistema de importación. La regla especial de la PBOC para monedas de oro que se aplica en China continental no puede trasladarse sin más a Hong Kong.
¿Debe declararse siempre un envío de monedas a Hong Kong?
No. En principio, se requiere una Import Declaration dentro de 14 días salvo que se aplique una excepción legal. Entre las mercancías exentas se incluyen determinados billetes y monedas que son de curso legal.
¿Las monedas de curso legal están exentas de la Import Declaration?
Las reglas de Hong Kong enumeran expresamente como mercancías exentas los billetes y monedas que hayan sido puestos en circulación y sean moneda de curso legal en cualquier país. Para una moneda de colección concreta debe comprobarse si cumple todos los requisitos de esta excepción.
¿La excepción se aplica automáticamente a monedas Proof y Top Pop?
No por su calidad Proof, grading o condición Top Pop. Lo decisivo no es la calidad numismática, sino si la moneda concreta cumple los requisitos legales de la excepción. En caso de duda, la clasificación debería aclararse antes o inmediatamente después de la importación con el transportista o con la autoridad competente de Hong Kong.
¿Cuánto cuesta una Import Declaration?
Para productos no alimentarios sujetos a declaración, la Declaration Charge oficial es de HKD 0,20 por los primeros HKD 46.000 de valor más HKD 0,125 por cada HKD 1.000 adicionales o fracción. La tasa está limitada a HKD 200 por Declaration.
¿El umbral de HKD 120.000 se aplica a un comprador particular?
Existen varias reglas distintas con un umbral de HKD 120.000 y no deben confundirse. El régimen DPMS se refiere principalmente a comerciantes de metales preciosos y piedras preciosas. De forma separada, el régimen CBNI se refiere a grandes cantidades de efectivo e instrumentos negociables al portador. Un pedido privado ordinario no activa automáticamente ambos regímenes solo por su precio de compra.
¿Una moneda de oro es un CBNI?
Si es moneda de curso legal en Hong Kong o en otro país, puede entrar en la definición CBNI. Hong Kong Customs aclara expresamente que una moneda de oro que no sea moneda de curso legal no es un CBNI. Cuando resulte relevante, la forma de valorar una moneda concreta para el umbral de HKD 120.000 debería aclararse directamente con Hong Kong Customs o con el transportista; la FAQ publicada se refiere expresamente al valor nominal en el caso de billetes conmemorativos y antiguos, pero no en los mismos términos para las monedas.
¿Necesita Wasserthal RareCoin.Store un registro DPMS en Hong Kong para ventas online a Hong Kong?
Un pedido transfronterizo ordinario realizado a un comerciante establecido en Alemania no genera automáticamente una obligación de registro DPMS local en Hong Kong. El régimen se refiere al desarrollo de una actividad de comercio de metales preciosos y piedras preciosas y a las operaciones correspondientes en Hong Kong. Para actividades comerciales efectivamente realizadas en Hong Kong, por ejemplo, en una feria, existen reglas específicas para Non-Hong Kong Dealers.
¿Hong Kong está incluido en las reglas aduaneras de China dentro de esta serie de artículos?
No. Hong Kong es un territorio aduanero independiente. Por ello, China continental y Hong Kong se tratan deliberadamente por separado en esta serie de artículos.
Nota de transparencia
Wasserthal RareCoin.Store es un comerciante profesional de monedas numismáticas modernas de oro y platino y envía monedas a clientes internacionales. Por ello, tenemos un interés económico en los temas tratados en esta página.
La información sobre aranceles, impuestos, declaraciones, obligaciones de prevención del blanqueo de capitales y reglas de importación se investiga de forma independiente de la venta de productos concretos y se basa en fuentes oficiales. Este resumen también se aplica a monedas adquiridas a otros comerciantes.
Descargo de responsabilidad
Esta información se ofrece únicamente como orientación general y no sustituye el asesoramiento individual en materia aduanera, fiscal o jurídica.
El hecho de que una moneda concreta esté exenta de la Import Declaration, el código HKHS que deba utilizarse, cuando corresponda, y las normas adicionales de compliance o sanciones que puedan resultar aplicables dependen del producto concreto y de la operación real. Son vinculantes las normas de Hong Kong vigentes en el momento de la importación y las decisiones de las autoridades competentes.
Sobre el autor
Autor: Dirk Wasserthal
Dirk Wasserthal es director general de TriaPrima GmbH, la empresa que opera Wasserthal RareCoin.Store. Su especialidad son las monedas numismáticas modernas de oro y platino, así como las monedas de colección certificadas de alta calidad.
Wasserthal RareCoin.Store ya ha suministrado monedas a coleccionistas de 40 países. TriaPrima GmbH es Authorized Dealer de PCGS y NGC. La empresa también es miembro de la American Numismatic Association (ANA) y del Berufsverband des Deutschen Münzenfachhandels.
Fuentes y fecha de actualización
Este resumen se basa principalmente en fuentes primarias del Hong Kong Customs and Excise Department, Census and Statistics Department, Trade and Industry Department y Commerce and Economic Development Bureau.
- Hong Kong Customs and Excise Department: Cargo Clearance, Hong Kong como puerto franco, sin arancel general, sin VAT ni Goods and Services Tax (GST), y resumen de los controles aduaneros.
- Hong Kong Customs and Excise Department: Dutiable Commodities, impuestos especiales sobre alcohol, tabaco, determinados aceites de hidrocarburos y alcohol metílico.
- Hong Kong Customs and Excise Department: Import and Export Declaration, plazo de 14 días, formularios, Declaration Charges y límite máximo de HKD 200.
- Hong Kong Census and Statistics Department: Import/Export Declaration, información actual de 2026, incluidas compras online y clasificación HKHS.
- Hong Kong Census and Statistics Department: Exempted Articles, en particular moneda de curso legal, equipaje personal, regalos personales y determinados paquetes postales.
- Hong Kong Census and Statistics Department: Types of Import/Export Declarations, Form 1 y mercancías exentas de la Declaration Charge, incluidos determinados lingotes de oro de alta pureza.
- Hong Kong Census and Statistics Department: Search Commodity Codes, códigos HKHS de ocho dígitos de la edición 2026.
- Hong Kong Customs and Excise Department: Prohibited Articles, resumen de mercancías prohibidas y controladas.
- Hong Kong Customs and Excise Department: Supervision of Dealers in Precious Metals and Stones, régimen DPMS, umbral de HKD 120.000 y Category A / Category B.
- Hong Kong Customs and Excise Department: Dealers in Precious Metals and Stones Registration Regime – FAQs, definiciones, umbral de transacción y reglas para Non-Hong Kong Dealers.
- Hong Kong Customs and Excise Department: Currency and Bearer Negotiable Instruments, definición de CBNI, moneda de curso legal, monedas de oro y umbral de HKD 120.000.
- Commerce and Economic Development Bureau: United Nations Security Council Sanctions, listas actuales de sanciones e información de notificación; última actualización el 28 de agosto de 2026.
- Trade and Industry Department: United Nations Sanctions (Democratic People’s Republic of Korea) (Amendment) Regulation 2018, incluidas restricciones sobre la adquisición de oro procedente de Corea del Norte.
- European Commission: Consolidated list of persons, groups and entities subject to EU financial sanctions, sanciones financieras europeas que deben respetarse con independencia de las reglas de importación de Hong Kong.
- UPS Hong Kong SAR: Shipping Costs and Rates, Disbursement Fee aplicable a Hong Kong desde el 20 de septiembre de 2026.
Contenido y fuentes revisados por última vez: 5 de octubre de 2026