
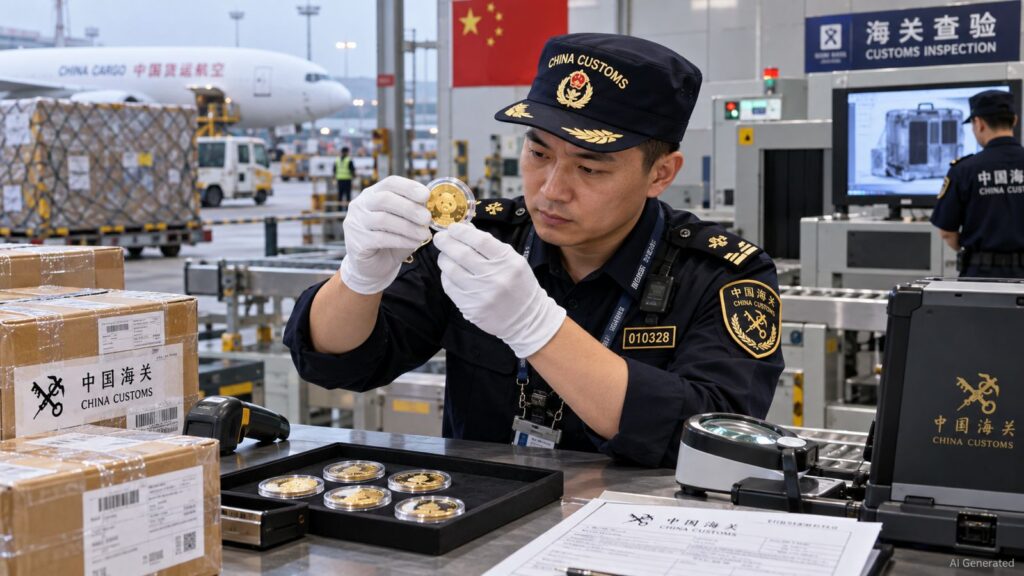
Los aranceles y los impuestos de importación para envíos de monedas a China son bastante más complejos que en muchos otros destinos. En el caso de las monedas de oro, el punto decisivo no es tanto el tipo arancelario como el sistema chino de autorización e importación de oro y productos de oro. Las monedas de oro están incluidas expresamente en el catálogo de mercancías controladas por el People’s Bank of China (PBOC) y la administración aduanera china.
Por ello, para las monedas de oro modernas se aplica una regla importante: un envío comercial directo desde Alemania a un coleccionista particular no debe tratarse simplemente como un paquete de mensajería ordinario. Según el Article 5 de las Measures for the Import and Export Administration of Gold and Gold Products, la importación y exportación de monedas de oro, incluidas las monedas conmemorativas de metales preciosos de oro, se tramita a través de instituciones designadas por el PBOC.
Las monedas de platino no están sujetas a este régimen especial para monedas de oro. Sin embargo, siguen estando sujetas a la clasificación aduanera china, a la Value Added Tax de importación (Import VAT), a las normas de despacho y a las condiciones de aceptación del transportista correspondiente.
Hong Kong no se incluye en esta página junto con China. Hong Kong tiene su propio sistema aduanero y fiscal y, por tanto, se trata en un artículo separado.
Envíos de monedas a China: las reglas más importantes
| Tema | China continental |
|---|---|
| 7118.10 / 7118.90 | 0 % de arancel de Nación Más Favorecida (Most-Favoured-Nation Rate, MFN) en las tablas arancelarias chinas publicadas |
| 9705.31 / 9705.39 | También se publica un arancel MFN del 0 % para los verdaderos objetos numismáticos de colección |
| Import VAT en una importación comercial ordinaria | Tipo general del 13 %, salvo que resulte aplicable una regla fiscal especial |
| Monedas de oro | La subpartida HS (Harmonized System) 7118900010 figura en el catálogo de control del PBOC; la importación y exportación se tramita a través de instituciones designadas por el PBOC |
| Monedas de platino | No existe un régimen especial equivalente al de las monedas de oro; siguen siendo aplicables las normas generales aduaneras, fiscales y de despacho |
| Platino e Import VAT | La antigua exención para el platino importado dejó de aplicarse el 1 de noviembre de 2025 |
| Valor en aduana | Valor de transacción más transporte, costes relacionados y seguro hasta el lugar de descarga en China; en términos generales, CIF (Cost, Insurance and Freight) |
| Envío personal por correo o mensajería | Sistema simplificado separado únicamente para bienes permitidos destinados a un uso personal razonable; no se aplica automáticamente a entregas comerciales de un distribuidor |
| 2.000 renminbi (RMB) | Los envíos personales de hasta RMB 2.000, así como un único artículo indivisible por encima de RMB 2.000, pueden entrar en el sistema simplificado si se confirma un uso personal razonable |
| Oro y plata en el sistema de importación personal | Tipo combinado del 13 % según la tabla oficial; las restricciones específicas del producto siguen siendo aplicables |
7118 o 9705: la clasificación arancelaria
China utiliza también para las monedas las posiciones internacionales HS 7118 y 9705. La posición 7118.10 comprende monedas que no son de oro ni tienen curso legal; 7118.90 comprende otras monedas. En las tablas arancelarias chinas publicadas, el tipo MFN para ambas posiciones es del 0 %.
Para los verdaderos objetos numismáticos de colección, el arancel chino distingue entre 9705.31, para objetos numismáticos de colección con más de 100 años de antigüedad, y 9705.39, para otros objetos numismáticos de colección. Las tablas MFN publicadas también indican un 0 % para estas posiciones.
Sin embargo, para las monedas numismáticas modernas de oro y platino, 9705 no es automáticamente la clasificación correcta. Una acuñación Proof, una baja tirada, un precio de mercado elevado o una certificación de Numismatic Guaranty Company (NGC) o Professional Coin Grading Service (PCGS) no convierten por sí solos una moneda moderna en un objeto numismático de colección de la posición 9705.
Por tanto, el arancel de importación chino no es el principal problema para muchas monedas. La Import VAT, las autorizaciones específicas del producto y la forma concreta de despacho pueden ser mucho más importantes.
Monedas de oro: la regla del PBOC es el punto decisivo
China regula por separado la importación y exportación de oro y productos de oro. Según las Measures for the Import and Export Administration of Gold and Gold Products, el People’s Bank of China (PBOC) es la autoridad competente. Para las mercancías incluidas en el catálogo de control existe, en principio, un sistema de autorización.
Las monedas de oro están incluidas expresamente. En el actual Gold and Gold Products Import and Export Administration Catalogue, la subpartida aduanera china 7118900010 corresponde a monedas de oro, incluidas monedas conmemorativas de metales preciosos de oro.
Aún más importante es el Article 5 de la regulación: la importación y exportación de monedas de oro, incluidas monedas conmemorativas de metales preciosos de oro, se tramita a través de instituciones designadas por el PBOC. El Article 21 establece además que las personas físicas, jurídicas y otras organizaciones, salvo que el Estado disponga otra cosa, no pueden importar o exportar oro y productos de oro por vías distintas de las expresamente previstas.
Desde el 1 de junio de 2026, las personas jurídicas con importaciones o exportaciones frecuentes de oro pueden solicitar, bajo determinadas condiciones, una autorización denominada “Non-One-Batch-One-License”. Esta simplificación afecta a operadores autorizados y no elimina ni el sistema de permisos ni la regla especial para las monedas de oro.
Importante de cara al futuro: en junio de 2026, el PBOC y la General Administration of Customs publicaron un proyecto de revisión de esta regulación. La regla sobre monedas de oro del Article 5 se mantiene. Además, el proyecto prevé que el oro y los productos de oro en cantidades razonables para uso personal puedan quedar exentos del permiso del PBOC cuando sean transportados personalmente o enviados y, en su lugar, quedar bajo supervisión aduanera. A 5 de octubre de 2026, este proyecto todavía no está en vigor. Tampoco está claro si esta futura excepción personal abarcaría las monedas de oro pese al Article 5. Por ello, para un envío concreto debe seguir aplicándose la normativa actualmente vigente.
Para una compra a un distribuidor en Alemania, esto significa en la práctica: una moneda de oro no debería enviarse a China continental hasta que se haya confirmado la vía de importación legalmente admisible. En una entrega directa a un coleccionista particular no puede darse por supuesto que basta con declarar el artículo al mensajero y pagar después los impuestos. El destinatario, el agente de aduanas o transportista y, cuando proceda, una institución designada por el PBOC deben aclarar antes del envío cuál es la vía de importación permitida.
Monedas de platino: no existe un régimen especial equivalente al de las monedas de oro
La regla especial del PBOC para las monedas de oro no se aplica automáticamente a las monedas de platino por el mero hecho de que el platino sea un metal precioso. Una moneda de platino no pertenece a la subpartida específica para monedas de oro 7118900010 ni forma parte del catálogo de control del oro mencionado.
Aun así, las monedas de platino también requieren comprobación. Siguen siendo relevantes la clasificación HS concreta, el tratamiento fiscal, la vía efectiva de importación, la documentación y las condiciones de aceptación del transportista. En una importación comercial deben aplicarse, en principio, las normas generales chinas de importación, salvo que pueda acreditarse una exención específica.
Import VAT: en una importación comercial ordinaria, normalmente 13 %
Desde el 1 de enero de 2026 está en vigor la nueva ley china del impuesto sobre el valor añadido. Según el Article 10 de la VAT Law of the People’s Republic of China, la VAT sobre bienes importados es, en principio, del 13 %, salvo que los bienes pertenezcan expresamente a una categoría gravada al 9 % o estén sujetos a otra regla especial. Las monedas no figuran entre las categorías generales del 9 % mencionadas allí.
Según el Article 14, la Import VAT se calcula sobre una base imponible compuesta. Esta incluye, en principio, el valor en aduana más los aranceles y, cuando corresponda, el impuesto al consumo.
En una importación comercial ordinaria de una moneda moderna, el tipo del 13 % es por tanto el punto de partida. Cualquier tratamiento distinto para una moneda concreta de oro o platino debe verificarse según el producto específico y la vía de importación legalmente admisible.
Exenciones fiscales del oro: por qué no se aplican automáticamente a las monedas
China dispone de reglas especiales de VAT para el oro. Sin embargo, no deben trasladarse de forma general a las monedas numismáticas terminadas.
Una norma fiscal china exime de Import VAT la importación de oro, incluido el oro estándar y el mineral de oro. Sin embargo, la regulación del PBOC distingue expresamente entre “oro” como oro sin trabajar y “productos de oro” como productos semielaborados y terminados. Las monedas de oro se tratan además expresamente como productos de oro controlados. Por tanto, de esta regla no puede derivarse una exención general de Import VAT para monedas de oro extranjeras.
La conocida exención china de VAT para las Panda Bullion Gold Coins también está estrechamente delimitada. Se refiere a determinadas monedas de inversión Panda emitidas por el PBOC y a contribuyentes o canales de distribución chinos cualificados. No es una exención general aplicable a monedas de oro extranjeras como el Krugerrand, el American Gold Eagle, el Gold Maple Leaf o la Gold Libertad.
El platino importado también estuvo anteriormente exento de Import VAT. La General Administration of Customs puso fin a esta ventaja con efectos desde el 1 de noviembre de 2025. Desde entonces, el platino importado está sujeto a Import VAT conforme a las reglas generales. Por ello, en una moneda de platino ya no puede invocarse la antigua exención del platino; en una importación ordinaria debe tenerse en cuenta, en principio, el tipo normal de Import VAT salvo que resulte aplicable otra exención específica.
Envíos personales por correo o mensajería: un sistema fiscal propio
Además del sistema normal de importación comercial, China dispone de un sistema fiscal simplificado para determinados artículos de importación personal. Desde el 1 de diciembre de 2024, los derechos de aduana, la VAT y, cuando proceda, el impuesto al consumo se agrupan en un tipo impositivo combinado.
Sin embargo, este sistema solo se aplica a mercancías que puedan importarse legalmente a China y que las aduanas reconozcan como destinadas a un uso personal razonable. La regulación define los “postal or courier articles” como bienes para uso personal enviados por un particular por correo o mensajería express. No se aplica a las importaciones minoristas de Cross-Border E-Commerce.
Para Wasserthal RareCoin.Store, esta distinción es importante: una entrega comercial de un distribuidor no se convierte automáticamente en un envío personal por correo o mensajería a efectos de estas normas. Por ello, el sistema simplificado de importación personal no debe aplicarse a una factura comercial sin confirmación de las aduanas chinas.
El límite de RMB 2.000 y las monedas individuales de alto valor
Para los envíos personales admisibles por correo o mensajería existe, en principio, un límite de valor de RMB 2.000. Sin embargo, la regulación contiene una excepción importante: un único artículo indivisible con un valor superior a RMB 2.000 también puede acogerse al sistema simplificado si las aduanas chinas confirman que se trata de un uso personal razonable.
Por tanto, una única moneda de colección de alto valor no queda excluida automáticamente del sistema personal solo por su precio. Esto no significa que una moneda de oro pueda eludir por esta vía el control de importación del PBOC. La norma fiscal personal presupone que la mercancía pueda importarse legalmente.
Si el impuesto calculado para un envío personal de este tipo no supera RMB 50, la normativa vigente permite su despacho sin cobro del impuesto. Si la cantidad excede lo que se considera un uso personal razonable, el envío se grava conforme a las reglas aplicables a las mercancías de importación ordinaria.
13 % para oro y plata, posiblemente 20 % para platino en el sistema de importación personal
La tabla oficial china de tipos combinados asigna el oro y la plata a la categoría 1, con un tipo combinado del 13 %. Este tipo integra los derechos de aduana, la VAT y, cuando corresponda, el impuesto al consumo dentro del sistema simplificado de importación personal.
El platino no se menciona expresamente en esa categoría. La categoría 2, con un tipo del 20 %, comprende entre otras cosas las demás mercancías que no están incluidas en las categorías 1 y 3. Por ello, en el sistema de importación personal una moneda de platino podría quedar incluida en esta categoría residual. La clasificación definitiva corresponde, no obstante, a las aduanas chinas.
También aquí conviene distinguir ambos sistemas: estos tipos combinados se refieren únicamente a la importación personal simplificada y no deben confundirse con el tipo general del 13 % de Import VAT en una importación comercial ordinaria.
Valor en aduana: el transporte y el seguro también cuentan
Según el Article 24 de la Customs Tariff Law china, el valor en aduana de las mercancías importadas se basa en el precio de transacción más los costes de transporte, los gastos relacionados y el seguro hasta el lugar de importación antes de la descarga. Económicamente, esto equivale en términos generales a una base CIF.
En el caso de monedas raras, el precio real de compra debe documentarse de forma completa y trazable. Reducir artificialmente el valor declarado no es razonable ni desde el punto de vista fiscal ni desde el asegurador.
Despacho aduanero y servicio de mensajería
Según el procedimiento, para el despacho aduanero chino se requieren especialmente la factura comercial, la descripción de la mercancía, el código HS, el valor, el país de origen o emisión y los documentos de transporte. En el caso de monedas raras, la factura debe indicar claramente el año, el metal precioso, el peso o la denominación, el precio real de compra y, cuando proceda, su condición de moneda de curso legal.
La aceptación por parte del transportista debe comprobarse por separado. Dependiendo del servicio, las empresas internacionales de mensajería pueden restringir el transporte de efectivo, monedas de colección, oro y otros metales preciosos. Por ello, una importación que sea legalmente posible desde el punto de vista aduanero no significa automáticamente que cualquier servicio estándar de UPS, FedEx u otro transportista acepte o asegure la moneda concreta.
Precisamente en el caso de China, la vía concreta de transporte y despacho debería confirmarse antes del envío.
Prevención del blanqueo de capitales
Las reglas chinas sobre la importación de oro exigen expresamente el cumplimiento de las disposiciones de prevención del blanqueo de capitales y de la financiación del terrorismo. Además, la Anti-Money Laundering Law china, vigente desde el 1 de enero de 2025, también alcanza a determinadas empresas no financieras. Entre las categorías incluidas se encuentran los comerciantes de metales preciosos y piedras preciosas cuando realizan operaciones por encima de los umbrales legales.
Desde agosto de 2025 se aplican además reglas específicas del PBOC para los comerciantes de metales preciosos y piedras preciosas. En particular, para operaciones en efectivo a partir de RMB 100.000 o su equivalente en moneda extranjera, establecen obligaciones de identificación y reporte. Independientemente de ello, los bancos y otras entidades participantes pueden solicitar información adicional en virtud de sus propias obligaciones de prevención del blanqueo y compliance.
Sanciones y embargos
China aplica las decisiones de sanciones del Consejo de Seguridad de las Naciones Unidas (UN) mediante disposiciones nacionales. Un ejemplo relevante para el comercio de metales preciosos es Corea del Norte: la UN Security Council Resolution 2270 (2016) prohíbe, entre otras cosas, la adquisición de oro procedente de Corea del Norte. El Ministry of Commerce de China (MOFCOM) y la General Administration of Customs (GACC) aplicaron a nivel nacional las correspondientes prohibiciones sobre materias primas mediante Announcement No. 11 of 2016.
Por ello, en un envío de monedas no solo importa si la moneda puede importarse legalmente desde el punto de vista aduanero y fiscal. El comprador, el ordenante del pago, el beneficiario efectivo, los bancos y el destino efectivo de la entrega también pueden ser relevantes para el control de sanciones.
Para Wasserthal RareCoin.Store, las sanciones alemanas y europeas aplicables siguen vigentes con independencia de las reglas de importación chinas. Por tanto, una operación que sea en principio posible conforme al derecho aduanero chino no puede realizarse si una regla alemana o europea de sanciones aplicable se opone a ella.
Si compra en Wasserthal RareCoin.Store
Wasserthal RareCoin.Store envía internacionalmente monedas numismáticas modernas de oro y platino con seguro completo y documentación comercial y de transporte clara y trazable. Sin embargo, para las entregas a China continental debe distinguirse entre monedas de oro y de platino.
Monedas de oro: antes de aceptar o enviar un pedido debe estar claro a través de qué vía de importación permitida por la legislación china se introducirá la moneda. Debido a la regla expresa del PBOC para las monedas de oro, no damos por supuesto que una entrega directa ordinaria a un coleccionista particular sea automáticamente admisible.
Monedas de platino: no están sujetas a la regla especial china para monedas de oro. Por ello, una entrega puede ser más sencilla, pero sigue siendo necesario confirmar para el envío concreto la clasificación aduanera, el tratamiento fiscal, el despacho del destinatario y la aceptación por parte del transportista.
En los envíos fuera de la Unión Europea, el comprador asume los aranceles, impuestos, costes de declaración y demás cargos que se generen en el país de destino. Wasserthal RareCoin.Store no calcula ni cobra estos importes. Nuestras condiciones actuales están disponibles en Pago y envío.
Preguntas frecuentes sobre envíos de monedas a China
¿Cuál es el arancel de importación para monedas modernas en China?
Las tablas arancelarias MFN chinas publicadas indican un 0 % para las posiciones 7118.10 y 7118.90. También se publica un 0 % MFN para los objetos numismáticos de colección de 9705.31 y 9705.39. Esto no significa, sin embargo, que una moneda pueda importarse sin otras autorizaciones o impuestos.
¿Puede enviarse simplemente una moneda de oro por mensajería a un coleccionista particular en China?
No debe darse por supuesto. Las monedas de oro, incluidas las monedas conmemorativas de metales preciosos de oro, están expresamente incluidas en el sistema de control del PBOC. El Article 5 de la regulación correspondiente establece que su importación y exportación se tramita a través de instituciones designadas por el PBOC.
¿Qué código aduanero chino se aplica específicamente a las monedas de oro?
El catálogo de control PBOC/aduanas establece la subpartida 7118900010 para monedas de oro, incluidas las monedas conmemorativas de metales preciosos de oro.
¿La reforma del 1 de junio de 2026 liberalizó las importaciones privadas de monedas de oro?
No. La reforma simplifica el procedimiento de autorización para personas jurídicas con operaciones frecuentes de oro y productos de oro y permite, bajo determinadas condiciones, una autorización “Non-One-Batch-One-License”. La regla especial para las monedas de oro no fue eliminada.
¿La regla especial para monedas de oro se aplica también a monedas de platino?
No por el mero hecho de tratarse de otro metal precioso. Las monedas de platino no figuran en la subpartida específica 7118900010 del catálogo de control del oro. Para ellas siguen siendo aplicables las normas generales de importación, fiscalidad y despacho.
¿Cuál es la Import VAT en una importación comercial ordinaria?
Desde el 1 de enero de 2026, el tipo general para bienes importados es, en principio, del 13 %, salvo que se aplique expresamente una regla especial.
¿Están exentas de Import VAT las monedas de oro por la exención fiscal china para el oro?
No puede afirmarse de forma general. La regla sobre la importación de oro se refiere al oro como oro en bruto o estándar, mientras que la normativa del PBOC trata expresamente las monedas de oro como productos de oro controlados. De ello no se deriva una exención automática general de Import VAT para monedas de oro extranjeras.
¿La exención de las monedas Panda se aplica también a Krugerrand o Libertad?
No. La regla china relativa a las Panda está limitada a determinadas Panda Bullion Gold Coins emitidas por el PBOC y a canales de distribución chinos cualificados. No constituye una exención general para monedas de oro extranjeras.
¿Las monedas de platino están exentas de Import VAT en China?
No. La antigua exención para el platino importado dejó de aplicarse el 1 de noviembre de 2025. Por tanto, en una importación ordinaria de monedas de platino debe tenerse en cuenta, en principio, la Import VAT normal, salvo que se aplique otra exención específica.
¿Qué significa el límite de RMB 2.000 para una única moneda cara?
En el sistema de importación personal, además de los envíos de hasta RMB 2.000, también puede admitirse un único artículo indivisible por encima de ese límite si las aduanas lo consideran destinado a un uso personal razonable. Esto presupone, sin embargo, que la mercancía pueda importarse legalmente y no sustituye una autorización específica para el oro.
¿Se aplica un tipo del 13 % a los envíos personales de oro?
La tabla oficial del sistema simplificado de importación personal asigna el oro y la plata a un tipo combinado del 13 %. Este tipo solo se refiere al procedimiento personal y no elimina el control de importación del PBOC para las monedas de oro.
¿Hong Kong está incluido en estas reglas?
No. Hong Kong tiene su propio sistema aduanero y fiscal. Las reglas descritas en esta página se refieren a China continental.
Nota de transparencia
Wasserthal RareCoin.Store es un comerciante profesional de monedas numismáticas modernas de oro y platino y envía monedas a clientes internacionales. Por ello, tenemos un interés económico en los temas tratados en esta página.
La información sobre aranceles, VAT, autorizaciones y reglas de importación se investiga de forma independiente de la venta de productos concretos y se basa en fuentes oficiales. Este resumen también es aplicable a monedas adquiridas a otros comerciantes.
Descargo de responsabilidad
Esta información tiene únicamente carácter orientativo y no sustituye el asesoramiento individual en materia aduanera, fiscal o jurídica.
China regula de forma especialmente estricta las importaciones de oro. La clasificación arancelaria, el tratamiento fiscal, las obligaciones de autorización, la aceptación por parte del transportista y los procedimientos de despacho pueden depender de la moneda concreta y de la vía real de importación. Son vinculantes las normas chinas vigentes en el momento de la importación y las decisiones de las autoridades competentes.
Sobre el autor
Autor: Dirk Wasserthal
Dirk Wasserthal es director general de TriaPrima GmbH, la empresa que opera Wasserthal RareCoin.Store. Su especialidad son las monedas numismáticas modernas de oro y platino, así como las monedas de colección certificadas de alta calidad.
Wasserthal RareCoin.Store ya ha suministrado monedas a coleccionistas de 40 países. TriaPrima GmbH es Authorized Dealer de PCGS y NGC. La empresa también es miembro de la American Numismatic Association (ANA) y del Berufsverband des Deutschen Münzenfachhandels.
Fuentes y fecha de actualización
Para este resumen se han utilizado principalmente fuentes primarias del People’s Bank of China, la General Administration of Customs, las autoridades fiscales chinas, el Ministry of Finance y el Standing Committee of the National People’s Congress.
- People’s Bank of China / General Administration of Customs: Measures for the Import and Export Administration of Gold and Gold Products, especialmente Articles 2, 3, 5, 21 y 22.
- People’s Bank of China / General Administration of Customs: Gold and Gold Products Import and Export Administration Catalogue, HS 7118900010 para monedas de oro, incluidas monedas conmemorativas de metales preciosos de oro.
- People’s Bank of China / General Administration of Customs: Announcement No. 11 of 2026, procedimiento optimizado “Non-One-Batch-One-License” desde el 1 de junio de 2026.
- People’s Bank of China / General Administration of Customs: Public Consultation on the Measures for Administration of the Import and Export of Gold and Gold Products (Consultation Draft), publicado en junio de 2026; entre otras cosas, propuesta de excepción para cantidades razonables destinadas al uso personal transportadas o enviadas. A 5 de octubre de 2026 aún no está en vigor.
- State Council Customs Tariff Commission: Import and Export Tariff of the People’s Republic of China (2026), en vigor desde el 1 de enero de 2026.
- Ministry of Finance / tablas arancelarias oficiales: tipos MFN publicados del 0 % para 71181000 y 71189000, así como para 97053100 y 97053900.
- Standing Committee of the National People’s Congress: VAT Law of the People’s Republic of China, especialmente Article 10 sobre el tipo general del 13 % para bienes importados y Article 14 sobre la base imponible; vigente desde el 1 de enero de 2026.
- Standing Committee of the National People’s Congress: Customs Tariff Law of the People’s Republic of China, especialmente Article 24 sobre la determinación del valor en aduana.
- State Council Customs Tariff Commission: Measures for the Collection of Customs Duty, VAT and Consumption Tax on Inbound Articles, Announcement No. 11 of 2024, especialmente el límite de RMB 2.000, los artículos individuales indivisibles, el uso personal razonable y la definición de envíos personales por correo o mensajería.
- General Administration of Customs: Announcement No. 176 of 2024, límite de RMB 2.000 para envíos postales personales entrantes.
- Ministry of Finance / State Taxation Administration: Notice on Gold Tax Policies, Cai Shui [2002] No. 142, regla de Import VAT para oro y oro estándar.
- Ministry of Finance / State Taxation Administration: Announcement No. 11 of 2025 on Gold Tax Policies, delimitación fiscal actual de oro estándar, productos de inversión en oro y moneda de oro de curso legal.
- State Taxation Administration: VAT exemption policy for Panda Bullion Gold Coins, exención fiscal limitada a determinadas monedas Panda de inversión y canales de distribución cualificados.
- General Administration of Customs: Notice Concerning Cessation of the Implementation of Relevant Policies for Import VAT on Platinum and Diamonds, Shu Shui Fa [2025] No. 77, de 28 de octubre de 2025; la exención para el platino importado dejó de aplicarse el 1 de noviembre de 2025. Reproducción oficial del Hong Kong Trade and Industry Department.
- Ministry of Finance / General Administration of Customs / State Taxation Administration: Announcement No. 17 of 2026, régimen transitorio para ventajas de Import VAT existentes tras la entrada en vigor de la nueva VAT Law.
- UN Security Council: Resolution 2270 (2016), incluida la prohibición de adquirir oro procedente de Corea del Norte.
- Ministry of Commerce / General Administration of Customs: Announcement No. 11 of 2016, aplicación nacional de restricciones sobre materias primas y comercio con Corea del Norte.
- European Commission: Consolidated list of persons, groups and entities subject to EU financial sanctions, sanciones financieras europeas que deben respetarse con independencia de las reglas chinas de importación.
- Standing Committee of the National People’s Congress: Anti-Money Laundering Law of the People’s Republic of China, especialmente Article 64 sobre determinadas instituciones no financieras del comercio de metales preciosos y piedras preciosas.
- People’s Bank of China: Measures for AML/CFT Administration of Precious Metals and Precious Stones Dealers, Yin Fa [2025] No. 124, vigente desde el 1 de agosto de 2025.
Contenido y fuentes revisados por última vez: 5 de octubre de 2026