
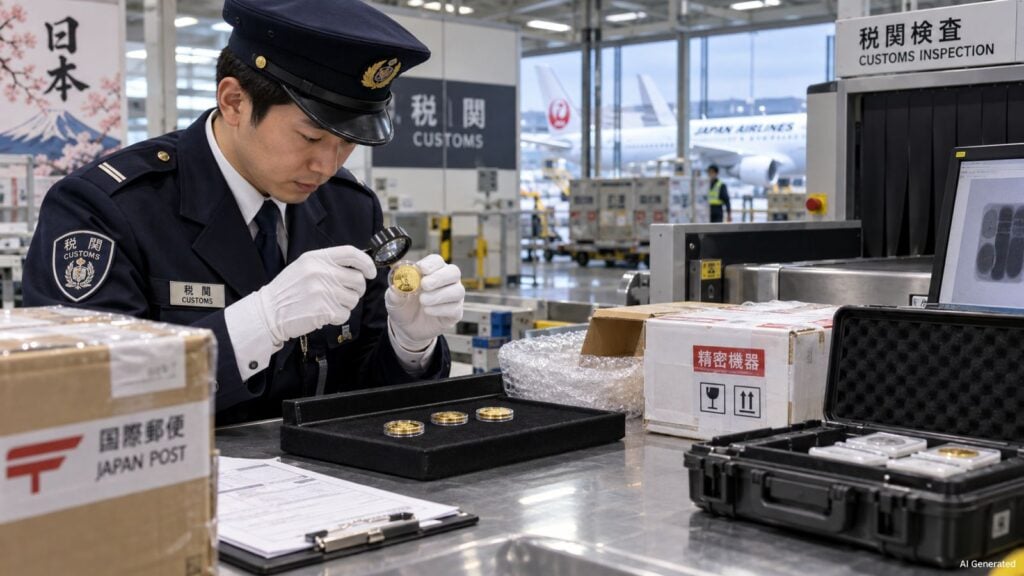
Los envíos de monedas a Japón y los correspondientes derechos de aduana e impuestos de importación son, a primera vista, más sencillos que en algunos otros países. Las monedas modernas de oro y platino están, en principio, exentas de derechos de importación según el arancel aduanero japonés. Sin embargo, para los coleccionistas particulares esto no resuelve toda la cuestión, ya que la Consumption Tax japonesa puede seguir aplicándose a la importación.
Para los coleccionistas, lo más importante es que un 0 % de arancel en Japón no significa automáticamente un 0 % de impuestos. Un Krugerrand, un Gold Maple Leaf, un Platinum Maple Leaf o una rara moneda de oro PF70 pueden clasificarse en la partida 7118 y, por tanto, tener un arancel de importación del 0 %. La posible aplicación de la Consumption Tax debe analizarse por separado. Japón también distingue expresamente entre medios de pago y monedas importadas como objetos de colección o mercancías destinadas a la venta.
Este resumen está dirigido a coleccionistas particulares en Japón que compran monedas numismáticas modernas de oro o platino a un comerciante en Alemania y las reciben por mensajería.
Envíos de monedas a Japón: las reglas principales
| Tema | Japón |
|---|---|
| Monedas de oro en 7118.90-010 | 0 % de arancel de importación |
| Otras monedas en 7118.90-090 | 0 % de arancel de importación; punto de partida habitual, entre otros casos, para monedas modernas de platino que son de curso legal |
| Piezas numismáticas de colección en 9705.31 / 9705.39 | 0 % de arancel de importación |
| Consumption Tax | Tipo general total del 10 %: 7,8 % de Consumption Tax nacional más 2,2 % de Local Consumption Tax |
| Objetos de colección y mercancías destinadas a la venta | La exención aplicable a los medios de pago no se aplica a monedas tratadas como objetos de colección o mercancías destinadas a la venta |
| Umbral de bajo valor | Si el valor aduanero total no supera los 10.000 JPY (yenes japoneses), en principio están exentos el arancel de importación y la Consumption Tax |
| Uso personal | Si la importación se reconoce como destinada al uso personal, actualmente el valor aduanero se calcula, por regla general, en el 60 % del precio minorista extranjero |
| Cambio a partir del 1 de abril de 2028 | Se suprimirá la regla especial del 60 %; al mismo tiempo cambiará el tratamiento de la Consumption Tax para pequeñas compras transfronterizas online |
Japón aplica Consumption Tax a las mercancías importadas
Japan Customs y la National Tax Agency (NTA) consideran, en principio, que las mercancías importadas están sujetas a impuestos. El tipo general total es del 10 %. De este porcentaje, el 7,8 % corresponde a la Consumption Tax nacional y el 2,2 % a la Local Consumption Tax.
En las mercancías sujetas a arancel, la Consumption Tax no se calcula únicamente sobre el valor de la mercancía. La base imponible es, en principio, el valor aduanero más el arancel de importación y otros impuestos especiales internos que puedan resultar aplicables. En las monedas modernas de oro y platino de la partida 7118, el arancel de importación es del 0 %, por lo que en la práctica resulta especialmente importante determinar correctamente el valor aduanero.
¿Medio de pago o moneda de colección? Una diferencia importante para las rare coins
Según la normativa japonesa sobre Consumption Tax, las transferencias de medios de pago como billetes y monedas pueden ser, en principio, operaciones no sujetas. A primera vista, esta regla puede parecer interesante para los coleccionistas, pero no se aplica automáticamente a las piezas numismáticas comercializadas como mercancías.
La National Tax Agency aclara expresamente que los medios de pago no están exentos cuando se tratan como objetos de colección o mercancías destinadas a la venta. Por tanto, para las monedas numismáticas modernas compradas a un comerciante especializado, el punto de partida relevante es la tributación normal a la importación.
Una rara emisión Proof, una moneda PF70 o MS70 o una Top Pop no se compra por su valor facial. Su precio depende del valor del oro o del platino, la tirada, el estado de conservación, la certificación, la rareza y la demanda de los coleccionistas.
Monedas de oro en 7118.90-010: 0 % de arancel de importación
El arancel aduanero japonés vigente incluye expresamente Gold coin en la partida 7118.90-010. El arancel de importación es del 0 %.
Japón no establece una pureza mínima especial para esta partida arancelaria. Por ello, un Krugerrand de oro con una pureza del 91,67 % no recibe un tratamiento distinto únicamente por su aleación frente a un Gold Maple Leaf de alta pureza o un Gold Libertad. Lo decisivo es la clasificación correcta como moneda de oro.
La diferencia entre arancel aduanero y Consumption Tax sigue siendo importante. 0 % de arancel de importación no significa automáticamente 0 % de impuestos a la importación. Una moneda de oro importada como objeto de colección o mercancía destinada a la venta puede seguir estando sujeta a la Consumption Tax japonesa.
Monedas de platino: también están, en principio, exentas de arancel
A diferencia de las monedas de oro, las monedas de platino no tienen una subpartida propia dentro de la partida 7118. Las monedas modernas de platino que son de curso legal suelen clasificarse en 7118.90-090 “Other”. El arancel aduanero japonés también establece un arancel de importación del 0 % para esta partida.
Por tanto, el oro y el platino se diferencian menos en Japón que, por ejemplo, en Malasia. Para ambos metales, la cuestión práctica principal no es el tipo arancelario, sino la Consumption Tax y la correcta determinación del valor aduanero.
Proof, PF70 y Top Pop: las monedas de curso legal permanecen, en principio, en 7118
Japan Customs publica sus propias notas explicativas de clasificación arancelaria, basadas en las Explanatory Notes de la World Customs Organization (WCO). Para la partida 7118, estas notas aclaran que las monedas que son de curso legal en el país emisor se clasifican en 7118. Esto también se aplica cuando se ofrecen individualmente o como series en estuches de presentación.
Por tanto, para series modernas típicas como Krugerrand, Maple Leaf, Libertad o American Eagle, 7118 sigue siendo el punto de partida. Un acabado Proof, una calificación PF70, PR70 o MS70, una tirada baja o el estatus Top Pop no trasladan una moneda de curso legal al capítulo 97 únicamente por su valor de colección.
¿Cuándo entra en juego la partida 9705?
El capítulo 97 incluye las partidas 9705.31 y 9705.39 para piezas de colección de interés numismático. Estas partidas también están exentas de arancel de importación en Japón.
Sin embargo, las notas explicativas japonesas establecen una distinción clara. Las monedas que siguen siendo de curso legal en el país emisor permanecen en 7118, incluso si se venden en estuches de presentación. La partida 9705 se refiere especialmente a monedas que ya no son de curso legal y que realmente pueden clasificarse como piezas de colección de interés numismático.
Para nuestro ámbito de la numismática moderna, esto significa que Krugerrand, Maple Leaf, Libertad y American Eagle permanecen, en principio, en 7118. Una calificación PF70, el estatus Top Pop o una elevada prima de colección no modifican automáticamente esta clasificación.
7118 o 9705: ambas están exentas de arancel, pero la clasificación sigue siendo importante
| Partida arancelaria | Descripción | Arancel de importación |
|---|---|---|
| 7118.10-000 | Coin (other than gold coin), not being legal tender | Free |
| 7118.90-010 | Gold coin | Free |
| 7118.90-090 | Other | Free |
| 9705.31-000 | Numismatic collectors’ pieces more than 100 years old | Free |
| 9705.39-000 | Other numismatic collectors’ pieces | Free |
Que todas estas partidas estén exentas de arancel no hace innecesaria la clasificación. La partida correcta debe figurar en la declaración aduanera y también puede ser importante para el tratamiento fiscal y la documentación posterior.
¿Cómo se determina el valor aduanero para un coleccionista particular?
Japón aplica una regla especial a las verdaderas importaciones privadas. Si una mercancía es importada por un particular para su propio uso personal y Japan Customs reconoce esta condición, actualmente el valor aduanero se fija, por regla general, en el 60 % del precio minorista extranjero.
Para otras importaciones se aplica, en principio, la valoración aduanera normal sobre la base del valor de transacción, al que se añaden, entre otros, los costes de transporte y seguro hasta la importación en Japón.
Por tanto, para una moneda de colección comprada por un particular para su propia colección, esta regla del 60 % puede ser importante. Si la importación se acepta como destinada al uso personal y, como ocurre con las monedas de la partida 7118, no se aplica ningún arancel de importación, la Consumption Tax equivale aproximadamente al 6 % del precio minorista extranjero: un 10 % de impuesto aplicado a un valor aduanero del 60 %. Japan Customs decide en cada caso concreto si se cumplen los requisitos.
La regla del 60 % termina el 1 de abril de 2028
Japón ya ha decidido eliminar esta regla especial para las importaciones personales. El cambio entrará en vigor el 1 de abril de 2028.
Hasta entonces seguirá aplicándose la norma actual. A partir de abril de 2028 se eliminará la valoración especial del 60 % del precio minorista extranjero. La Consumption Tax se calculará entonces sobre la base del valor aduanero determinado conforme a las reglas ordinarias. Para los coleccionistas que compran monedas directamente a comerciantes extranjeros, se trata de un cambio importante.
10.000 JPY: la exención actual para importaciones de bajo valor
Si el valor aduanero total de una importación no supera los 10.000 JPY, actualmente las mercancías están, en principio, exentas de arancel de importación y Consumption Tax. Japan Customs enumera determinadas mercancías a las que esta exención no se aplica; los envíos habituales de monedas no figuran entre las principales excepciones indicadas.
Lo decisivo es el valor aduanero total por declaración. En los envíos postales se toma el valor total de todas las mercancías contenidas en un mismo paquete. Si los envíos se dividen únicamente para permanecer por debajo del umbral, pueden agruparse cuando sean enviados por el mismo remitente, al mismo tiempo y al mismo destinatario.
Para monedas modernas de oro y platino de alto valor, este límite rara vez desempeña un papel práctico. Sin embargo, puede ser relevante para piezas numismáticas de menor valor.
La regla de bajo valor también cambiará a partir de abril de 2028
Japón también está reformando el tratamiento de la Consumption Tax para pequeñas compras transfronterizas online. A partir del 1 de abril de 2028, determinados bienes vendidos online con un valor de hasta 10.000 JPY dejarán de estar exentos de Consumption Tax únicamente por la actual exención de bajo valor.
En las ventas transfronterizas online afectadas, la responsabilidad fiscal se trasladará en mayor medida a los vendedores extranjeros o a las plataformas. Para los coleccionistas, este cambio afecta principalmente a pequeñas compras online. Las monedas de oro y platino de alto valor suelen superar ampliamente este límite.
¿Cómo se calcula la Consumption Tax?
El tipo general japonés se compone de un 7,8 % de Consumption Tax nacional y un 2,2 % de Local Consumption Tax. En total suman un 10 %.
En la importación, el importador es, en principio, el sujeto obligado al pago, es decir, la persona que recibe la mercancía después del despacho aduanero. Esto no se aplica únicamente a empresas. Un particular también puede estar obligado a pagar Consumption Tax en una importación.
La base imponible se compone, en principio, del valor aduanero más el arancel de importación y otros impuestos especiales que puedan resultar aplicables. Como las monedas modernas de la partida 7118 están exentas de arancel en Japón, en los envíos habituales de monedas no se añade ningún importe adicional de arancel a este cálculo.
Los tipos arancelarios simplificados hasta 200.000 JPY apenas son relevantes para las monedas
Japón dispone de tipos arancelarios simplificados para muchas importaciones cuyo valor aduanero total no supera los 200.000 JPY. Sin embargo, estos tipos simplificados no se aplican a mercancías que ya están exentas de arancel conforme al arancel aduanero normal.
Por tanto, para las monedas modernas de la partida 7118 esta regla normalmente no tiene importancia práctica. El arancel aduanero ordinario ya establece un tipo del 0 %.
Declaración aduanera y despacho por mensajería
En principio, debe presentarse una Import Declaration para las mercancías importadas. La declaración incluye, entre otros datos, el importador, la descripción de las mercancías, la cantidad, el valor, el origen y el lugar de expedición. Desde el 12 de octubre de 2025, todas las importaciones deben indicar además el destino dentro de Japón y el tipo de envío. En el caso de mercancías vendidas por correo o comercio electrónico, también debe indicarse el nombre de la plataforma electrónica utilizada.
En los envíos exprés, el transportista o su agente de aduanas suele encargarse de las formalidades técnicas de despacho en nombre del destinatario. Por ello son especialmente importantes una factura comercial completa, una descripción clara de la mercancía, el precio real de compra, el origen y la correcta clasificación arancelaria.
UPS y FedEx: comisiones privadas de despacho
Además de la Consumption Tax estatal, pueden surgir comisiones privadas del transportista.
Desde el 20 de septiembre de 2026, UPS Japan cobra en las importaciones una Disbursement Fee del 2,5 % de los aranceles e impuestos adelantados por UPS, con un mínimo de 1.920 JPY por envío.
FedEx Japan también cobra Advancement, Disbursement o Duty Handling fees cuando adelanta aranceles e impuestos para el destinatario durante el despacho aduanero. Las tarifas correspondientes se modificaron el 3 de agosto de 2026.
Estos importes no son impuestos japoneses ni aranceles aduaneros, sino comisiones privadas de servicio del respectivo transportista.
Si compra en Wasserthal RareCoin.Store
Wasserthal RareCoin.Store envía a Japón monedas numismáticas modernas de oro y platino totalmente aseguradas y con documentación comercial y de transporte clara. Japón forma parte de nuestros destinos internacionales habituales.
En los envíos fuera de la Unión Europea, el comprador es responsable de los gastos de importación, impuestos y demás costes que puedan surgir en el país de destino. Wasserthal RareCoin.Store no calcula directamente estos importes. Nuestras condiciones actuales de envío están disponibles en Pago y envío.
Quienes también estén interesados en la numismática japonesa encontrarán más información sobre este ámbito de colección en nuestro artículo Monedas conmemorativas de oro japonesas: motivos y valor.
Preguntas frecuentes sobre los envíos de monedas a Japón
¿Las monedas de oro están exentas de arancel al importarse en Japón?
Sí. Las monedas de oro de la partida 7118.90-010 aparecen como “Free” en el arancel aduanero japonés vigente. Esto significa un 0 % de arancel de importación.
¿Se aplica aun así la Consumption Tax japonesa?
Para objetos de colección y mercancías destinadas a la venta, en principio sí, salvo que se aplique una exención específica. Que una moneda sea de curso legal o se clasifique en una partida exenta de arancel no significa automáticamente que esté exenta de Consumption Tax.
¿Krugerrand, Maple Leaf y Libertad reciben un tratamiento diferente?
No en lo relativo al arancel de importación, siempre que se clasifiquen correctamente como monedas de oro en 7118.90-010. La partida está exenta de arancel y no establece una pureza mínima especial.
¿Cómo se tratan las monedas de platino?
Las monedas modernas de platino que son de curso legal suelen clasificarse en 7118.90-090 “Other”. Esta partida también está exenta de arancel. La Consumption Tax puede seguir aplicándose.
¿Una moneda PF70 o Top Pop puede clasificarse en 9705 debido a su valor de colección?
No solo por ese motivo. Japan Customs deja claro que las monedas que son de curso legal en el país emisor permanecen en 7118, incluso si se presentan en estuches. El acabado Proof, el grading, una tirada baja o el estatus Top Pop no modifican automáticamente esta clasificación.
¿Cuándo es relevante 9705?
Principalmente para monedas que ya no son de curso legal y que realmente se clasifican como piezas de colección de interés numismático. Las partidas japonesas 9705.31 y 9705.39 también están exentas de arancel.
¿Qué significa el umbral de 10.000 JPY?
Si el valor aduanero total no supera los 10.000 JPY, actualmente el arancel de importación y la Consumption Tax están, en principio, exentos. Las distintas mercancías de un mismo envío se suman. Los envíos divididos artificialmente también pueden agruparse.
¿Qué significa la regla del 60 % para las importaciones privadas?
Si la importación se acepta como destinada al uso personal, Japan Customs fija actualmente, por regla general, el valor aduanero en el 60 % del precio minorista extranjero. Esta regla especial finalizará el 1 de abril de 2028.
¿La regla de los 10.000 JPY es permanente?
No. Japón ha aprobado una reforma del tratamiento de la Consumption Tax para pequeñas compras transfronterizas online a partir del 1 de abril de 2028. Como consecuencia, cambiará el tratamiento actual de los pedidos de hasta 10.000 JPY.
¿Las comisiones de UPS o FedEx son impuestos japoneses?
No. Las Disbursement, Advancement y Duty Handling fees son comisiones privadas de servicio cobradas por el transportista.
Nota de transparencia
Wasserthal RareCoin.Store es un comerciante especializado en monedas numismáticas modernas de oro y platino y envía monedas a clientes internacionales. Por ello tenemos un interés comercial en los temas tratados en esta página.
La información sobre aduanas, Consumption Tax y normas de importación se investiga independientemente de la venta de productos concretos y se basa en fuentes oficiales. Este resumen también se aplica a monedas compradas a otros comerciantes.
Descargo de responsabilidad
Esta información se ofrece como orientación general y no sustituye el asesoramiento individual en materia aduanera, fiscal o jurídica.
Las clasificaciones arancelarias, los tipos impositivos, las exenciones, los valores aduaneros y los procedimientos de despacho pueden cambiar y dependen de la mercancía y del envío concretos. Son determinantes las normas japonesas vigentes en el momento de la importación y la decisión de las autoridades japonesas competentes.
Sobre el autor
Autor: Dirk Wasserthal
Dirk Wasserthal es director gerente de TriaPrima GmbH, la empresa que opera Wasserthal RareCoin.Store. Su especialidad son las monedas numismáticas modernas de oro y platino, así como las monedas de colección certificadas de alta calidad.
Wasserthal RareCoin.Store ya ha suministrado monedas a coleccionistas de 40 países. TriaPrima GmbH es Authorized Dealer de PCGS y NGC. La empresa también es miembro de la American Numismatic Association (ANA) y de la asociación profesional alemana de comerciantes de monedas.
Fuentes y fecha de revisión
Este resumen se basa principalmente en fuentes primarias de Japan Customs, la National Tax Agency japonesa y el Ministry of Finance, así como en la información actual de los transportistas sobre sus comisiones.
- Japan Customs: Japan’s Tariff Schedule 2026, Chapter 71, en particular 7118.10, 7118.90-010 y 7118.90-090.
- Japan Customs: Japan’s Tariff Schedule 2026, Chapter 97, en particular 9705.31 y 9705.39.
- Japan Customs: Tariff Classification Explanatory Notes, Chapter 71, en particular sobre la clasificación en 7118 de las monedas que son de curso legal.
- Japan Customs: Tariff Classification Explanatory Notes, Chapter 97, en particular sobre la distinción entre 7118 y 9705.
- National Tax Agency: Consumption Tax basics, tipo general y tributación de mercancías importadas.
- National Tax Agency: Consumption Tax and Local Consumption Tax rates, desglose del tipo general del 10 %.
- National Tax Agency: Imported transactions, base imponible de la Consumption Tax en la importación.
- National Tax Agency: Consumption Tax Basic Circular, n.º 6-2-3, en particular la nota relativa a objetos de colección y mercancías destinadas a la venta.
- Japan Customs: Duty exemption for goods at a total customs value of 10,000 yen or less, exención de bajo valor y agrupación de envíos.
- Japan Customs: Simplified tariff for low-value imports, regla del 60 % para importaciones personales y tratamiento hasta 200.000 JPY.
- Japan Customs: Customs valuation guidance, en particular la valoración aduanera de las importaciones personales.
- Ministry of Finance Japan: 2026 Customs Tariff Law amendment, eliminación de la regla especial del 60 % a partir del 1 de abril de 2028.
- Ministry of Finance Japan: Review of the small-value import tax exemption, tratamiento previsto de la Consumption Tax a partir del 1 de abril de 2028.
- Japan Customs: Items to be described in the Import Declaration Form, en particular destino dentro de Japón, tipo de envío e información de la plataforma para mercancías vendidas por correo o comercio electrónico.
- UPS Japan: Shipping Costs and Rates, Disbursement Fee para Japón desde el 20 de septiembre de 2026.
- FedEx Japan: Service News and Alerts, ajuste de las tarifas relacionadas con el despacho el 3 de agosto de 2026.
Contenido y fuentes revisados por última vez: 4 de octubre de 2026