
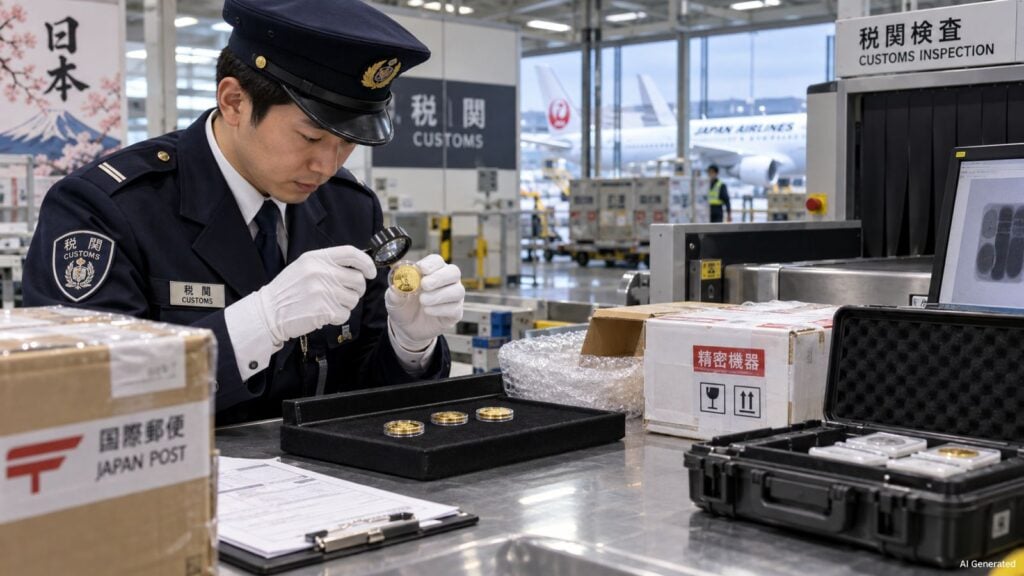
Zoll und Einfuhrsteuern für Münzsendungen nach Japan sind auf den ersten Blick einfacher als in manchen anderen Ländern. Moderne Gold- und Platinmünzen sind im japanischen Zolltarif grundsätzlich zollfrei. Für private Sammler ist damit aber noch nicht alles erledigt, denn bei der Einfuhr kann weiterhin japanische Consumption Tax anfallen.
Für Sammler ist vor allem wichtig, dass 0 % Zoll in Japan nicht automatisch 0 % Steuer bedeutet. Ein Krügerrand, ein Gold Maple Leaf, ein Platinum Maple Leaf oder eine seltene PF70-Goldmünze können zollrechtlich unter Position 7118 fallen und damit 0 % Einfuhrzoll haben. Ob zusätzlich Consumption Tax anfällt, ist davon getrennt zu beurteilen. Japan unterscheidet außerdem ausdrücklich zwischen Zahlungsmitteln und Münzen, die als Sammler- oder Verkaufsware eingeführt werden.
Dieser Überblick richtet sich an private Sammler in Japan, die moderne numismatische Gold- oder Platinmünzen bei einem Händler in Deutschland kaufen und per Kurier erhalten.
Münzsendungen nach Japan: die wichtigsten Regeln
| Thema | Japan |
|---|---|
| Goldmünzen unter 7118.90-010 | 0 % Einfuhrzoll |
| Andere Münzen unter 7118.90-090 | 0 % Einfuhrzoll; typischer Ausgangspunkt unter anderem für moderne Platinmünzen mit Status als gesetzliches Zahlungsmittel |
| Numismatische Sammlerstücke unter 9705.31 / 9705.39 | 0 % Einfuhrzoll |
| Consumption Tax | Regelsatz insgesamt 10 %: 7,8 % nationale Consumption Tax plus 2,2 % Local Consumption Tax |
| Sammler- und Verkaufsware | Die Steuerbefreiung für Zahlungsmittel gilt nicht für Münzen, die als Sammler- oder Verkaufsware behandelt werden |
| Kleinbetragsgrenze | Bei einem gesamten Zollwert von höchstens 10.000 JPY (Japanische Yen) sind Einfuhrzoll und Consumption Tax grundsätzlich befreit |
| Private Nutzung | Wird die Einfuhr als persönliche Nutzung anerkannt, beträgt der Zollwert derzeit grundsätzlich 60 % des ausländischen Einzelhandelspreises |
| Änderung ab 1. April 2028 | Die 60-%-Sonderregel entfällt; zugleich wird die Consumption-Tax-Behandlung kleiner grenzüberschreitender Onlinekäufe geändert |
Japan erhebt Consumption Tax auf Importwaren
Japan Customs und die National Tax Agency (NTA) behandeln eingeführte Waren grundsätzlich als steuerpflichtig. Der reguläre Satz beträgt insgesamt 10 %. Davon entfallen 7,8 % auf die nationale Consumption Tax und 2,2 % auf die Local Consumption Tax.
Bei zollpflichtigen Waren wird die Consumption Tax nicht nur auf den Warenwert berechnet. Grundlage ist grundsätzlich der Zollwert zuzüglich des Einfuhrzolls und anderer gegebenenfalls anfallender inländischer Verbrauchsteuern. Bei modernen Gold- und Platinmünzen unter Position 7118 ist der Einfuhrzoll allerdings 0 %, sodass in der Praxis vor allem die Ermittlung des Zollwerts entscheidend ist.
Zahlungsmittel oder Sammlermünze? Für Rare Coins ist das entscheidend
Nach japanischem Consumption-Tax-Recht kann die Übertragung von Zahlungsmitteln wie Banknoten und Münzen grundsätzlich nicht steuerpflichtig sein. Diese Regel klingt für Münzsammler zunächst interessant, greift bei numismatischer Handelsware aber gerade nicht automatisch.
Die National Tax Agency stellt ausdrücklich klar, dass Zahlungsmittel nicht von der Steuer ausgenommen sind, wenn sie als Sammlerstücke oder als Verkaufsware behandelt werden. Für moderne numismatische Münzen aus dem Fachhandel ist deshalb die normale Importbesteuerung der relevante Ausgangspunkt.
Eine seltene Proof-Ausgabe, ein PF70- oder MS70-Stück oder eine Top-Pop-Münze wird nicht wegen ihres Nominals gekauft. Der Preis ergibt sich aus Gold- oder Platinwert, Prägezahl, Erhaltung, Zertifizierung, Seltenheit und Sammlernachfrage.
Goldmünzen unter 7118.90-010: 0 % Einfuhrzoll
Der aktuelle japanische Zolltarif führt unter Position 7118.90-010 ausdrücklich Gold coin. Der Einfuhrzoll beträgt 0 %.
Japan arbeitet dabei nicht mit einer besonderen Mindestfeinheit für diese Zollposition. Ein Gold-Krügerrand wird deshalb nicht allein wegen seiner 91,67 % Gold anders behandelt als eine hochfeine Gold Maple Leaf oder Gold Libertad. Entscheidend ist die richtige Einreihung als Goldmünze.
Wichtig bleibt die Trennung zwischen Zoll und Consumption Tax. 0 % Einfuhrzoll bedeutet nicht automatisch 0 % Einfuhrsteuer. Bei einer als Sammler- oder Verkaufsware eingeführten Goldmünze kann weiterhin die japanische Consumption Tax anfallen.
Platinmünzen: ebenfalls grundsätzlich zollfrei
Für Platinmünzen gibt es unter Position 7118 keine eigene Unterposition wie für Goldmünzen. Moderne Platinmünzen mit Status als gesetzliches Zahlungsmittel fallen typischerweise unter 7118.90-090 “Other”. Auch für diese Position weist der japanische Zolltarif einen Einfuhrzoll von 0 % aus.
Damit unterscheiden sich Gold und Platin in Japan weniger stark als beispielsweise in Malaysia. Bei beiden Metallen liegt der praktische Schwerpunkt nicht beim Zollsatz, sondern bei der Consumption Tax und beim korrekten Zollwert.
Proof, PF70 und Top Pop: gesetzliches Zahlungsmittel bleibt grundsätzlich unter 7118
Japan Customs veröffentlicht eigene Erläuterungen zur Tarifklassifizierung, die auf den Explanatory Notes der World Customs Organization (WCO) beruhen. Für Position 7118 wird dort klargestellt, dass Münzen, die im Ausgabeland gesetzliches Zahlungsmittel sind, unter 7118 fallen. Das gilt auch dann, wenn sie einzeln oder als Set in Präsentationsverpackungen angeboten werden.
Für typische moderne Serien wie Krügerrand, Maple Leaf, Libertad oder American Eagle bleibt deshalb 7118 der Ausgangspunkt. Eine Proof-Ausführung, ein Grading als PF70, PR70 oder MS70, eine niedrige Prägezahl oder Top-Pop-Status verschiebt eine Münze mit Status als gesetzliches Zahlungsmittel nicht allein wegen ihres Sammlerwerts in Kapitel 97.
Wann kommt Position 9705 ins Spiel?
Kapitel 97 enthält mit 9705.31 und 9705.39 Positionen für Sammlerstücke von numismatischem Interesse. Auch diese Positionen sind in Japan zollfrei.
Die japanischen Tariferläuterungen ziehen hier jedoch eine klare Grenze. Münzen, die im Ausgabeland noch gesetzliches Zahlungsmittel sind, bleiben unter 7118, selbst wenn sie in Präsentationsetuis verkauft werden. Position 9705 betrifft insbesondere Münzen, die nicht mehr gesetzliches Zahlungsmittel sind und tatsächlich als numismatische Sammlerstücke einzureihen sind.
Für unseren Schwerpunkt auf moderner Numismatik bedeutet das: Krügerrand, Maple Leaf, Libertad und American Eagle bleiben grundsätzlich unter 7118. PF70, Top Pop oder ein hoher Sammleraufschlag ändern diese Einordnung nicht automatisch.
7118 oder 9705: beide zollfrei, aber die Einreihung bleibt wichtig
| Tarifposition | Beschreibung | Einfuhrzoll |
|---|---|---|
| 7118.10-000 | Coin (other than gold coin), not being legal tender | Free |
| 7118.90-010 | Gold coin | Free |
| 7118.90-090 | Other | Free |
| 9705.31-000 | Numismatic collectors’ pieces more than 100 years old | Free |
| 9705.39-000 | Other numismatic collectors’ pieces | Free |
Dass alle diese Positionen zollfrei sind, macht die Klassifizierung nicht überflüssig. Die richtige Position gehört in die Zollanmeldung und kann auch für die steuerliche Beurteilung und spätere Dokumentation wichtig sein.
Wie wird der Zollwert bei einem privaten Sammler ermittelt?
Japan hat für echte Privatimporte eine Besonderheit. Wird eine Ware von einer Privatperson für den eigenen persönlichen Gebrauch eingeführt und erkennt Japan Customs diesen Status an, wird der Zollwert derzeit grundsätzlich mit 60 % des ausländischen Einzelhandelspreises angesetzt.
Für andere Einfuhren gilt dagegen grundsätzlich die normale Zollwertermittlung auf Basis des Transaktionswerts zuzüglich unter anderem Transport- und Versicherungskosten bis zur Einfuhr nach Japan.
Für eine Sammlermünze, die ein privater Käufer für seine eigene Sammlung bestellt, kann diese 60-%-Regel daher relevant sein. Wird die Einfuhr als persönliche Nutzung anerkannt und fällt wie bei Münzen unter 7118 kein Einfuhrzoll an, entspricht die Consumption Tax rechnerisch ungefähr 6 % des ausländischen Einzelhandelspreises: 10 % Steuer auf einen Zollwert von 60 %. Ob die Voraussetzungen im Einzelfall erfüllt sind, entscheidet Japan Customs.
Die 60-%-Regel endet am 1. April 2028
Japan hat bereits beschlossen, diese Sonderregel für persönliche Einfuhren abzuschaffen. Die Änderung tritt am 1. April 2028 in Kraft.
Bis dahin bleibt die derzeitige Regel anwendbar. Ab April 2028 entfällt die besondere Bewertung mit 60 % des ausländischen Einzelhandelspreises. Die Consumption Tax wird dann auf Basis des regulär ermittelten Zollwerts berechnet. Für Sammler, die Münzen direkt bei ausländischen Händlern bestellen, ist das eine wichtige Änderung.
10.000 JPY (Japanische Yen): die aktuelle Kleinbetragsbefreiung
Liegt der gesamte Zollwert einer Einfuhr bei höchstens 10.000 JPY, sind die Waren derzeit grundsätzlich von Einfuhrzoll und Consumption Tax befreit. Japan Customs nennt bestimmte Waren, für die diese Befreiung nicht gilt; typische Münzsendungen gehören nicht zu den dort genannten Hauptausnahmen.
Entscheidend ist der gesamte Zollwert pro Anmeldung. Bei Postsendungen zählt der Gesamtwert aller Waren in einem Paket. Werden Sendungen nur aufgeteilt, um die Grenze einzuhalten, können sie zusammengerechnet werden, wenn sie vom selben Absender zur selben Zeit an denselben Empfänger gehen.
Für hochwertige moderne Gold- und Platinmünzen spielt diese Grenze in der Praxis naturgemäß selten eine Rolle. Für kleinere numismatische Stücke kann sie dennoch relevant sein.
Auch die Kleinbetragsregel ändert sich ab April 2028
Japan reformiert zugleich die Consumption-Tax-Behandlung kleiner grenzüberschreitender Onlinekäufe. Ab 1. April 2028 sollen bestimmte online verkaufte Waren mit einem Wert bis 10.000 JPY nicht mehr allein aufgrund der bisherigen Kleinbetragsregel ohne Consumption Tax bleiben.
Stattdessen wird bei entsprechenden grenzüberschreitenden Onlineverkäufen die steuerliche Verantwortung stärker auf ausländische Verkäufer beziehungsweise Plattformen verlagert. Für Münzsammler ist das vor allem bei kleinen Onlinebestellungen relevant. Für hochpreisige Gold- und Platinmünzen liegt der Warenwert ohnehin regelmäßig weit über dieser Grenze.
Wie wird die Consumption Tax berechnet?
Der japanische Regelsatz besteht aus 7,8 % nationaler Consumption Tax und 2,2 % Local Consumption Tax. Zusammen ergibt das 10 %.
Bei der Einfuhr ist grundsätzlich der Importeur steuerpflichtig, also die Person, die die Ware nach der Zollabfertigung übernimmt. Das gilt nicht nur für Unternehmen. Auch eine Privatperson kann bei der Einfuhr Consumption Tax schulden.
Die Bemessungsgrundlage besteht grundsätzlich aus dem Zollwert zuzüglich Einfuhrzoll und gegebenenfalls weiterer Verbrauchsteuern. Da moderne Münzen unter 7118 in Japan zollfrei sind, fließt bei typischen Münzsendungen kein zusätzlicher Zollbetrag in diese Berechnung ein.
Vereinfachte Zollsätze bis 200.000 JPY spielen bei Münzen kaum eine Rolle
Japan kennt für viele Einfuhren mit einem gesamten Zollwert bis 200.000 JPY vereinfachte Zollsätze. Diese vereinfachten Sätze gelten jedoch nicht für Waren, die bereits nach dem normalen Zolltarif zollfrei sind.
Für moderne Münzen unter 7118 ist diese Regel deshalb normalerweise ohne praktische Bedeutung. Der reguläre Zolltarif weist bereits 0 % aus.
Zollanmeldung und Kurierabfertigung
Grundsätzlich muss für importierte Waren eine Import Declaration abgegeben werden. Die Anmeldung enthält unter anderem Importeur, Warenbezeichnung, Menge, Wert, Ursprung und Versandort. Seit dem 12. Oktober 2025 müssen bei allen Einfuhren zusätzlich der Bestimmungsort im Inland und die Art der Sendung angegeben werden. Bei Versandhandelsware ist außerdem der Name der verwendeten elektronischen Plattform anzugeben.
Bei Expresssendungen übernimmt in der Praxis üblicherweise der Kurier oder dessen Zollagent die technische Abfertigung im Auftrag des Empfängers. Eine vollständige Handelsrechnung, eine klare Warenbeschreibung, der tatsächliche Kaufpreis, Ursprung und die richtige Tarifposition sind deshalb besonders wichtig.
UPS und FedEx: private Abfertigungsgebühren
Neben staatlicher Consumption Tax können private Gebühren des Versanddienstleisters entstehen.
UPS Japan berechnet seit dem 20. September 2026 bei Importen eine Disbursement Fee von 2,5 % der von UPS vorgestreckten Zölle und Steuern, mindestens 1.920 JPY je Sendung.
FedEx Japan berechnet ebenfalls Advancement-, Disbursement- beziehungsweise Duty-Handling-Gebühren, wenn FedEx bei der Zollabfertigung Abgaben für den Empfänger vorfinanziert. Die entsprechenden Gebühren wurden zum 3. August 2026 angepasst.
Diese Beträge sind keine japanischen Steuern oder Zollabgaben, sondern private Servicegebühren des jeweiligen Kurierdienstes.
Wenn Sie bei Wasserthal RareCoin.Store bestellen
Wasserthal RareCoin.Store versendet moderne numismatische Gold- und Platinmünzen nach Japan vollständig versichert und mit nachvollziehbarer Handels- und Versanddokumentation. Japan gehört zu unseren regulären internationalen Versandzielen.
Bei Lieferungen außerhalb der Europäischen Union trägt der Käufer die im Empfängerland anfallenden Einfuhrabgaben, Steuern und sonstigen Gebühren. Wasserthal RareCoin.Store berechnet diese Beträge nicht selbst. Die aktuellen Versandbedingungen finden Sie unter Bezahlung und Versand.
Wer sich zusätzlich für das Sammelgebiet Japan interessiert, findet in unserem Beitrag Japanische Gold-Gedenkmünzen: Motive und Wert weitere numismatische Hintergründe.
Häufige Fragen zu Münzsendungen nach Japan
Sind Goldmünzen bei der Einfuhr nach Japan zollfrei?
Ja. Goldmünzen unter 7118.90-010 sind nach dem aktuellen japanischen Zolltarif mit „Free“ ausgewiesen. Das bedeutet 0 % Einfuhrzoll.
Fällt trotzdem japanische Consumption Tax an?
Bei Sammler- und Verkaufsware grundsätzlich ja, sofern keine besondere Befreiung greift. Die Tatsache, dass eine Münze gesetzliches Zahlungsmittel ist oder unter einer zollfreien Tarifposition fällt, bedeutet nicht automatisch, dass sie von der Consumption Tax befreit ist.
Sind Krügerrand, Maple Leaf und Libertad unterschiedlich zu behandeln?
Beim Einfuhrzoll grundsätzlich nicht, sofern sie korrekt als Goldmünzen unter 7118.90-010 eingereiht werden. Die Position ist zollfrei und enthält keine besondere Mindestfeinheit.
Wie werden Platinmünzen behandelt?
Moderne Platinmünzen mit Status als gesetzliches Zahlungsmittel fallen typischerweise unter 7118.90-090 „Other“. Auch diese Position ist zollfrei. Consumption Tax kann dennoch anfallen.
Kann eine PF70- oder Top-Pop-Münze wegen ihres Sammlerwerts unter 9705 fallen?
Nicht allein deshalb. Japan Customs stellt klar, dass Münzen, die im Ausgabeland gesetzliches Zahlungsmittel sind, unter 7118 bleiben, auch in Präsentationsverpackungen. Proof, Grading, niedrige Prägezahl oder Top Pop ändern das nicht automatisch.
Wann ist 9705 relevant?
Vor allem bei Münzen, die nicht mehr gesetzliches Zahlungsmittel sind und tatsächlich als numismatische Sammlerstücke klassifiziert werden. Die japanischen Positionen 9705.31 und 9705.39 sind ebenfalls zollfrei.
Was bedeutet die 10.000-JPY-Grenze?
Bei einem gesamten Zollwert von höchstens 10.000 JPY sind Einfuhrzoll und Consumption Tax derzeit grundsätzlich befreit. Mehrere Waren in einer Sendung werden zusammengerechnet. Eine künstliche Aufteilung kann ebenfalls zusammengefasst werden.
Was bedeutet die 60-%-Regel für Privatimporte?
Wird die Einfuhr als Ware für die persönliche Nutzung anerkannt, setzt Japan Customs den Zollwert derzeit grundsätzlich mit 60 % des ausländischen Einzelhandelspreises an. Diese Sonderregel soll am 1. April 2028 entfallen.
Ist die 10.000-JPY-Regel dauerhaft?
Nein. Japan hat für den 1. April 2028 eine Reform der Consumption-Tax-Behandlung kleiner grenzüberschreitender Onlinekäufe beschlossen. Für Bestellungen bis 10.000 JPY wird sich die bisherige Behandlung dadurch ändern.
Sind UPS- oder FedEx-Gebühren japanische Steuern?
Nein. Disbursement-, Advancement- und Duty-Handling-Gebühren sind private Servicegebühren des Kurierdienstes.
Hinweis zur Transparenz
Wasserthal RareCoin.Store ist ein gewerblicher Fachhändler für moderne numismatische Gold- und Platinmünzen und versendet Münzen an internationale Kunden. Wir haben daher ein wirtschaftliches Interesse an den Themen, die auf dieser Seite behandelt werden.
Die Angaben zu Zoll, Consumption Tax und Einfuhrregeln werden unabhängig vom Verkauf einzelner Produkte recherchiert und auf offizielle Quellen gestützt. Der Überblick ist auch auf Münzen anwendbar, die bei anderen Händlern gekauft wurden.
Haftungsausschluss
Diese Informationen dienen der allgemeinen Orientierung und ersetzen keine individuelle Zoll-, Steuer- oder Rechtsberatung.
Tarifklassifizierungen, Steuersätze, Befreiungen, Zollwerte und Abfertigungsverfahren können sich ändern und hängen von der konkreten Ware und Sendung ab. Verbindlich sind die zum Zeitpunkt der Einfuhr geltenden japanischen Vorschriften und die Entscheidung der zuständigen japanischen Behörden.
Über den Autor
Autor: Dirk Wasserthal
Dirk Wasserthal ist Geschäftsführer der TriaPrima GmbH, der Betreiberin von Wasserthal RareCoin.Store. Sein Schwerpunkt liegt auf modernen numismatischen Gold- und Platinmünzen sowie hochwertigen zertifizierten Sammlermünzen.
Wasserthal RareCoin.Store hat bereits Sammler in 40 Ländern beliefert. Die TriaPrima GmbH ist Authorized Dealer bei PCGS und NGC. Das Unternehmen ist außerdem Mitglied der American Numismatic Association (ANA) und des Berufsverbands des Deutschen Münzenfachhandels.
Quellen und Datenstand
Für diesen Überblick wurden vor allem Primärquellen von Japan Customs, der japanischen National Tax Agency und des Ministry of Finance sowie die aktuellen Gebühreninformationen der Versanddienstleister verwendet.
- Japan Customs: Japan’s Tariff Schedule 2026, Chapter 71, insbesondere 7118.10, 7118.90-010 und 7118.90-090.
- Japan Customs: Japan’s Tariff Schedule 2026, Chapter 97, insbesondere 9705.31 und 9705.39.
- Japan Customs: Tariff Classification Explanatory Notes, Chapter 71, insbesondere zur Einreihung von Münzen mit Status als gesetzliches Zahlungsmittel in 7118.
- Japan Customs: Tariff Classification Explanatory Notes, Chapter 97, insbesondere zur Abgrenzung von 7118 und 9705.
- National Tax Agency: Consumption Tax basics, Standardsteuersatz und Besteuerung importierter Waren.
- National Tax Agency: Consumption Tax and Local Consumption Tax rates, Aufteilung des 10-%-Regelsatzes.
- National Tax Agency: Imported transactions, Bemessungsgrundlage für die Consumption Tax bei der Einfuhr.
- National Tax Agency: Consumption Tax Basic Circular, Nr. 6-2-3, insbesondere die Anmerkung zur Ausnahme für Sammler- und Verkaufsware.
- Japan Customs: Duty exemption for goods at a total customs value of 10,000 yen or less, Kleinbetragsbefreiung und Zusammenrechnung von Sendungen.
- Japan Customs: Simplified tariff for low-value imports, 60-%-Regel für persönliche Einfuhren und Behandlung bis 200.000 JPY.
- Japan Customs: Customs valuation guidance, insbesondere zur Zollwertermittlung bei persönlichen Einfuhren.
- Ministry of Finance Japan: 2026 Customs Tariff Law amendment, Abschaffung der 60-%-Sonderregel zum 1. April 2028.
- Ministry of Finance Japan: Review of the small-value import tax exemption, geplante Consumption-Tax-Regelung ab 1. April 2028.
- Japan Customs: Items to be described in the Import Declaration Form, insbesondere Bestimmungsort im Inland, Art der Sendung und Plattformangabe bei Versandhandelsware.
- UPS Japan: Shipping Costs and Rates, Disbursement Fee für Japan ab 20. September 2026.
- FedEx Japan: Service News and Alerts, Anpassung der Clearance-related Fees zum 3. August 2026.
Inhalt und Quellen zuletzt geprüft: 4. Oktober 2026