
Модель «Постоянный портфель» Гарри Брауна распределяет капитал по четырем совершенно разным компонентам: акциям, долгосрочным государственным облигациям, наличным деньгам и золоту. Это распределение не основано на прогнозировании того, какой рынок вырастет следующим. Скорее, модель призвана учитывать различные экономические события, которые невозможно надежно предсказать.
Эта идея кажется особенно актуальной сегодня. Инфляция, колебания процентных ставок, нестабильные фондовые рынки, геополитическая напряженность и высокие цены на золото — все это можно обсуждать одновременно, не получая при этом четкого прогноза на будущее. Модель «Постоянного портфеля» предлагает простой концептуальный подход. Однако она не гарантирует ни безопасности, ни конкретной доходности.
Краткий ответ: «Постоянный портфель» — это модель, основанная на американском опыте и состоящая из четырех компонентов: акций, долгосрочных государственных облигаций, наличных денег и золота. Золото предназначено в первую очередь для реагирования на неожиданную инфляцию и потерю доверия к валюте. Эта модель не является ни безрисковой, ни универсальным шаблоном для немецких инвесторов.
Что такое постоянный портфель?
Модель «Постоянный портфель» разработана Гарри Брауном. Ее основная идея заключается в том, что, поскольку будущие экономические события неизвестны, не весь капитал должен зависеть от одного единственного ожидания. Вместо этого объединяются четыре класса активов, каждый из которых, по мнению Брауна, выполняет разные роли в разных экономических условиях.
Классический вариант, широко распространенный сегодня, состоит из четырех одинаковых по размеру частей.[2]
| Строительный блок в исторической модели | доля в модели | Предполагаемая экономическая функция |
|---|---|---|
| Американские акции | 25 процентов | Участие в экономическом росте и процветании |
| Долгосрочные казначейские облигации США | 25 процентов | Реакция на дефляцию и снижение процентных ставок |
| Наличные деньги или краткосрочные казначейские векселя США | 25 процентов | Ликвидность во время рецессии или дефицита денежной массы |
| Золото | 25 процентов | Реакция на инфляцию и потеря доверия к валюте |
Четыре цифры по 25 процентов описывают модель Брауна. Они не являются рекомендацией по распределению личных активов. Целесообразность такого взвешивания зависит, помимо прочего, от инвестиционных целей, временного горизонта, потребностей в ликвидности, толерантности к риску, валютной и налоговой ситуации.
Как появилась модель Гарри Брауна с четырьмя опорами?
Гарри Браун был американским писателем и экспертом по инвестициям. В своей книге «Защита ваших инвестиций от инфляции», написанной в соавторстве с Терри Коксоном, в 1981 году он ввел термин «постоянный портфель». Более поздние публикации, в частности «Безопасное инвестирование », развили эту концепцию. На собственном веб-сайте Брауна прямо указано, что инвестиции, упомянутые в 1981 году, были заменены более поздней версией. [1]
Это важное событие: «Постоянный портфель» не появился в своем нынешнем виде за одну ночь. Его базовая концепция была введена в начале 1980-х годов, а позже упрощена до знакомой модели, включающей четыре актива: акции, долгосрочные государственные облигации, наличные деньги и золото.
Исторический контекст в США
На размышления Брауна повлияла американская экономическая и монетарная история 1970-х и начала 1980-х годов. Высокая инфляция, резкие колебания процентных ставок, периоды слабости фондового рынка и отмена фиксированного золотого стандарта для доллара США показали, что традиционные ожидания в отношении акций и облигаций порой могут одновременно не оправдываться.
Таким образом, модель последовательно строится с точки зрения американского инвестора . Под «наличными» подразумевались не банковские счета, а в первую очередь краткосрочные казначейские векселя США. Под «облигациями» подразумевались долгосрочные казначейские облигации США. А экономические сценарии разрабатывались с учетом курса доллара США.
Модель и одноименный фонд — это не одно и то же.
Американский фонд Permanent Portfolio, основанный в 1982 году, и упрощенная четырехкомпонентная модель Брауна часто путаются. Согласно собственному описанию, фонд работает с шестью классами активов и имеет другую целевую структуру. Поэтому он не является неизмененной, точной копией более поздней широко распространенной модели 4×25%. Компания-управляющая фондом также подчеркивает, что диверсификация не гарантирует прибыль и не защищает от убытков. [3]
Как должны взаимодействовать эти четыре компонента?
Модель присваивает каждому строительному блоку определенную экономическую среду. Это упрощение. В реальности одновременно может происходить несколько событий, и активы реагируют по-разному на каждом этапе.
Акции для процветания
В этой модели акции отражают экономический рост. Если прибыль компаний, инвестиции и производительность растут, акционеры могут участвовать в этом росте. Однако цены на акции могут значительно колебаться. Даже в условиях растущей экономики возможны убытки, например, если завышенные ожидания уже учтены в цене акций или если отдельные сектора экономики испытывают давление.
Долгосрочные государственные облигации для борьбы с дефляцией
Согласно логике Брауна, долгосрочные казначейские облигации США должны получать выгоду в первую очередь тогда, когда общий уровень цен падает и процентные ставки снижаются. Облигации, уже выпущенные с более высокими фиксированными процентными выплатами, могут стать более привлекательными в таких условиях.
Обратное направление не менее важно: если рыночные процентные ставки вырастут, существующие облигации могут потерять свою стоимость. Чем дольше срок их погашения, тем, как правило, они более чувствительны к изменениям процентных ставок. Помимо риска изменения процентных ставок, Комиссия по ценным бумагам и биржам США (SEC) также указывает на кредитный риск, инфляционный риск и риск ликвидности. [4]
Денежные средства на случай рецессии и дефицита ликвидности
Денежные средства предназначены для поддержания платежеспособности и служат стабилизирующим резервом в периоды слабости рынка. В исторической модели США это в основном относилось к краткосрочным казначейским облигациям США, а не к наличным деньгам, хранящимся в сейфе.
Банковские депозиты, фонды денежного рынка и государственные векселя — это не синонимы. Они обладают различными правовыми, экономическими характеристиками и особенностями, связанными с ликвидностью.
Золото как средство снижения инфляции и укрепления доверия к валюте.
Золото в портфеле постоянного капитала предназначено для реагирования на периоды, когда деньги теряют покупательную способность или снижается доверие к валюте. Когда золото находится в физическом владении, его экономическая ценность не основана ни на твердых платежных обещаниях, ни на прибыли корпораций или кредитоспособности эмитента. Это отличает логику его ценообразования от логики цен акций, государственных облигаций и краткосрочных государственных ценных бумаг.
На его цену влияют реальные процентные ставки , обменные курсы , покупки центрального банка , настроения инвесторов, геополитические риски, а также спрос и предложение. Европейский центральный банк в 2025 году продемонстрировал, что золото может оказывать диверсифицирующее воздействие в определенные периоды стресса . Однако это не подразумевает устойчивого защитного эффекта. [6]
В статье « Золото и инфляция: действительно ли золото защищает от потери покупательной способности? » объясняется, почему золото не компенсирует инфляцию автоматически.
Почему Браун придает такое большое значение золоту?
Доля золота в портфеле в 25 процентов удивительно высока по сравнению со многими другими моделями портфеля. В книге «Безопасное инвестирование» Браун рассматривает это равное распределение как простое эмпирическое правило, а не как математически строгую формулу. Таким образом, каждая из четырех предполагаемых экономических сред получает свою собственную, равную по величине долю. [2]
Позднее такие авторы, как Крейг Роуленд и Дж. М. Лоусон,进一步 развили эту концепцию: акции, долгосрочные государственные облигации и золото намеренно выбираются в качестве строительных блоков, способных сильно реагировать в соответствующих сценариях. В результате даже 25-процентное распределение может заметно повлиять на общую доходность. Это объясняет логику модели, но не гарантирует, что выигрышный компонент всегда компенсирует потери остальных трех. [8]
Таким образом, взвешивание основано на простоте, равномерном охвате сценариев и достаточно независимой реакции рынка . Это не оценка риска, применимая ко всем.
Сообщается, что золотой жилой комплекс Брауна объединяет в себе три объекта недвижимости:
- Независимость от платежных обещаний: экономическая ценность физического золота не зависит от возврата долга или кредитоспособности эмитента.
- Реакция на неопределенность в денежно-кредитной политике: спрос на золото может возрасти, когда снижается доверие к денежно-кредитной политике или валютам.
- Помимо акций и облигаций, существуют и другие факторы, влияющие на стоимость золота: его цена не зависит от тех же источников дохода, что и акции компаний или облигации с фиксированной доходностью.
Браун конкретно указал на форму золота: в Правиле 11 он рекомендует инвестиционные монеты . Таким образом, его модель ценообразования на золото основана на стандартизированном инвестиционном золоте, цена которого определяется в первую очередь стоимостью металла, а не нумизматическими редкостями. [2]
Исторический пример иллюстрирует, почему даже эта роль может потребовать терпения: цена на золото в Лондоне достигла номинальных 850 долларов за тройскую унцию 21 января 1980 года. Этот пик не был превзойден до утреннего фиксинга 3 января 2008 года, когда цена составила 865,35 долларов. Это произошло почти через 28 лет. LBMA рассчитала эквивалентную стоимость с поправкой на инфляцию на 2025 год примерно в 3325 долларов. Согласно этому, реальный максимум не был превзойден до середины апреля 2025 года, примерно через 45 лет после пика 1980 года . [10]
Действительно ли постоянный инвестиционный портфель отличается широкой диверсификацией?
Модель распределяет деньги по четырем классам активов, но равное распределение капитала не означает равного вклада в риск . Долгосрочные облигации и золото могут временами колебаться сильнее, чем наличные деньги. На других этапах акции составляют значительную часть общего движения. Фактический риск каждого класса активов меняется в зависимости от рыночных цен, процентных ставок и корреляций.
Кроме того, активы, которые демонстрировали различную динамику в прошлом, могут временно одновременно снижаться во время кризиса. Диверсификация может снизить зависимость, но не устраняет рыночные риски, риски инфляции или ликвидности.
В чём заключается функция перебалансировки?
Основной принцип модели заключается в предотвращении бесконечного расхождения четырех компонентов. Восстановление их баланса до заданных весов предполагает продажу компонентов более волатильного актива после значительных колебаний цен и добавление компонентов более слабых активов.
Это может привести к транзакционным издержкам, налогам и невыгодному времени продажи. Кроме того, ребалансировку портфеля с менее ликвидными активами осуществить не так просто, как с ценными бумагами, торгуемыми ежедневно.
Золотые слитки, инвестиционные монеты и коллекционные монеты: что входит в состав золотого сырья?
Любой, кто обсуждает роль золота в постоянном инвестиционном портфеле, должен различать его внутреннюю ценность как металла и коллекционную ценность . Явная рекомендация Брауна относительно инвестиционных монет подтверждает, что его золотой компонент экономически направлен на максимально прямое участие в изменении цены золота. Это не то же самое, что приобретение редкой монеты.
| форма | Ключевые факторы ценности | Типичные характеристики | Близость к золотому строительному блоку модели |
|---|---|---|---|
| Слиток | Содержание золота и цена золота | Премия, номинал, производитель, хранение и маржа прибыли | Высокий уровень, когда значение преимущественно следует за ценой металла. |
| Инвестиционные монеты | Содержание золота, цена золота и стандартная рыночная премия | Узнаваемость бренда, номинал, себестоимость чеканки и рыночная привлекательность. | Высокий или средний уровень, в зависимости от премии и рыночной конъюнктуры. |
| Сертифицированные коллекционные монеты | Содержание золота, редкость, состояние, сертификация, происхождение и спрос коллекционеров. | Более индивидуализированное ценообразование и более специализированная клиентская база | Ниже, потому что стоимость не зависит исключительно от цены золота. |
Слиток
В случае со стандартизированными золотыми слитками первостепенное значение имеет стоимость металла. Размер, производитель, подлинность и торговая наценка — все это влияет на фактическую возможную цену. Слитки меньшего размера легче разделить на более мелкие единицы, но часто имеют более высокую наценку за грамм золота.
Инвестиционные монеты
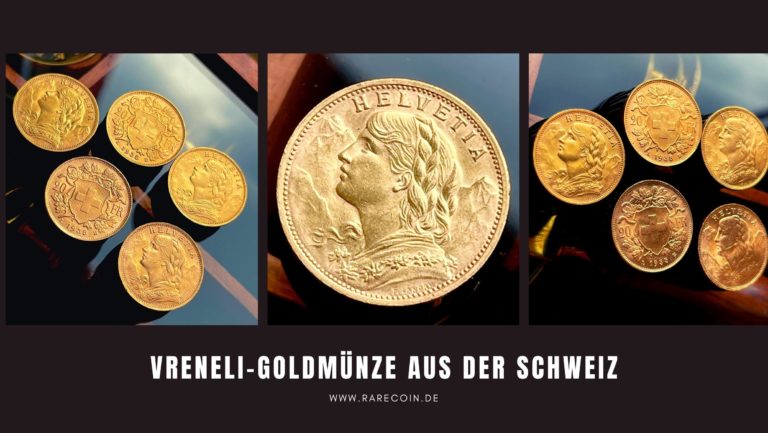
Инвестиционные монеты, такие как Крюгерранд, Кленовый лист или Американский орел, в основном торгуются из-за содержания в них драгоценного металла. Их цена обычно близка к стоимости золота плюс рыночная надбавка. Поэтому они могут быть более экономически репрезентативными для золотой составляющей модели, чем нумизматические раритеты. Тем не менее, прежде чем проводить какую-либо классификацию, следует понимать различия между коллекционными монетами и инвестиционными монетами .
Современные сертифицированные коллекционные монеты
Для современных сертифицированных коллекционных монет недостаточно просто взглянуть на вес и цену золота. Тираж, фактическое количество доступных экземпляров, оценка NGC или PCGS, состояние, качество (пруф или реверс-пруф), происхождение и спрос — все это может существенно повлиять на цену. Wasserthal RareCoin.Store объясняет, как эти факторы взаимодействуют, в своем руководстве «Как создается коллекционная ценность? ».
Таким образом, сертифицированный золотой актив редкой ценности не является автоматической заменой золотой составляющей Постоянного инвестиционного портфеля. Она сочетает в себе ценность самого металла с рынком коллекционеров, имеет более индивидуальную структуру ценообразования и может потребовать специализированного канала продаж. Базовые знания о сертифицированных коллекционных монетах помогают профессионально классифицировать эту уникальную категорию.
Специализация Wasserthal RareCoin.Store заключается не в рекомендациях по распределению активов в инвестиционном портфеле, а в нумизматическом разграничении обычного инвестиционного золота и современных, сертифицированных золотых раритетов.
В чём заключаются преимущества модели «Постоянный портфель» как концептуальной модели?
Она серьезно относится к неопределенности.
Модель начинается не с конкретного прогноза, а с признания того, что экономические поворотные моменты трудно предсказать. Это может помочь выявить односторонние зависимости.
Это легко понять.
Четыре основных элемента и четыре экономических сценария можно объяснить без сложной финансовой математики. Именно эта простота делает модель такой известной и интересной для финансового образования по сей день.
Это разделяет функции внутри портфеля.
Акции призваны отражать экономический рост, облигации — реагировать на дефляцию, наличные деньги — обеспечивать ликвидность, а золото — учитывать неопределенность денежно-кредитной политики. Это ясно показывает, что активы оцениваются не только по ожидаемой доходности.
Это ограничивает зависимость от прогноза.
Тем, кто рассматривает несколько сценариев одновременно, не нужно полагаться на точное прогнозирование следующего изменения экономических показателей или процентных ставок.
Какие недостатки и риски присущи данной модели?
Разделение жесткое.
Четыре равные части кажутся нейтральными, но сами по себе представляют собой активное решение. Они не учитывают ни возраст, ни уровень дохода, ни финансовые обязательства, ни резервы на случай чрезвычайных ситуаций, ни личную терпимость к колебаниям.
В длительные периоды роста доля акций в капитале может оказывать сдерживающее влияние.
Если акции значительно дорожают по сравнению с другими компонентами портфеля в течение длительного периода, то портфель, в котором акции составляют всего 25 процентов, может показать худшие результаты по сравнению с моделями, в которых доля акций выше. Это обратная сторона более защитной структуры портфеля.
Долгосрочные облигации сопряжены с высоким риском изменения процентных ставок.
Долгосрочные облигации могут резко подорожать при снижении процентных ставок. Обратная ситуация наблюдается при повышении процентных ставок. Следовательно, облигационная составляющая, которую часто преждевременно считают безопасной, может понести значительные ценовые потери.
Наличные деньги теряют покупательную способность из-за инфляции.
Ликвидность снижает риск принудительной продажи других активов. Однако она не гарантирует автоматическую защиту от потери реальной стоимости. Если процентные ставки ниже уровня инфляции, покупательная способность снижается.
Золото не приносит никакого постоянного дохода.
Золото не приносит ни корпоративной прибыли, ни процентных платежей. Его финансовая отдача зависит от конечной цены продажи. Кроме того, хранение, страхование и торговая маржа могут негативно повлиять на результат. [7]
В реальности эти сценарии нечётко разделены.
Рост, инфляция, рецессия и дефляция не всегда происходят последовательно или в чистом виде. Например, стагфляция сочетает в себе слабый рост с высокой инфляцией. В то же время политические интервенции, кризисы предложения или неожиданные решения по процентным ставкам могут влиять на различные классы активов.
Можно ли перенести американскую модель в Германию?
Это не однозначное соответствие. Как правило, немецкий инвестор живет, платит и планирует свои действия в евро. Исходные элементы теории Брауна, с другой стороны, связаны с американскими акциями, казначейскими векселями США, долгосрочными государственными облигациями США и долларом США.
Таким образом, прямое поглощение может вызвать дополнительные вопросы:
- Валютный риск: Колебания обменного курса евро и доллара США могут как увеличить, так и уменьшить прибыль. Американский информационный сервис для инвесторов Investor.gov подробно описывает этот эффект. [5]
- Другие рынки государственных облигаций: В еврозоне нет ни одного эмитента государственных облигаций, который был бы в полной мере сопоставим с рынком казначейских облигаций США.
- Другие инструменты ликвидности: банковские депозиты, фонды денежного рынка и краткосрочные государственные облигации различаются по уровню защиты вкладов, стоимости, ценовому риску и доступности.
- Налоги и регулирование: Перебалансировка может повлечь за собой различные налоговые последствия для четырех составляющих.
- Личные обстоятельства: недвижимость, бизнес, пенсионные накопления, кредиты и имеющиеся драгоценные металлы меняют общую картину.
В отношении обычного физического золота, находящегося в частной собственности и не используемого в качестве источника дохода, продажа в течение одного года с момента приобретения может считаться частной продажей в соответствии со статьей 23 Закона Германии о подоходном налоге (EStG). Однако прибыль остается необлагаемой налогом, если общая прибыль от всех частных продаж в календарном году составляет менее 1000 евро. Это пороговое значение, а не льгота. По истечении одного года частная продажа, как правило, больше не подпадает под действие этого положения. Доходы и прирост капитала от акций и облигаций, с другой стороны, облагаются налогом в соответствии с правилами для доходов от капитальных активов. Для фондов, ETC и специальных золотых продуктов могут применяться отдельные правила. Таким образом, с точки зрения налогообложения процесс перебалансировки не является одинаковым для каждого компонента. Данная классификация отражает правовую ситуацию по состоянию на июль 2026 года и не заменяет собой налоговую консультацию.[9]
Правило 13 Брауна расширяет концепцию модели, включая географическую и политическую диверсификацию: по его мнению, часть активов должна храниться за пределами страны. Это говорит о необходимости целенаправленной международной диверсификации рисков, но не означает, что простая замена американских компонентов на любые отечественные продукты оставляет исходную модель неизменной. [2]
Поэтому любой, кто обсуждает эту модель в Европе, должен различать исторический оригинал и любые возможные адаптации . Как только изменяются основные элементы, валюты или весовые коэффициенты, это уже не классический «Постоянный портфель» Брауна в неизменном виде.
Что означает термин «постоянный инвестиционный портфель» в современном мире?
Ценность этой модели заключается не столько в числе 25, сколько в вопросе: какое экономическое предположение лежит в основе каждой части состояния?
Этот вопрос актуален, поскольку высокая инфляция, снижение инфляции, изменение процентных ставок, опасения по поводу экономического роста и геополитическая напряженность могут по-разному влиять на различные активы. Недавняя история также показала, что даже долгосрочные государственные облигации могут значительно пострадать от падения цен, а золото реагирует по-разному в периоды стресса.
Таким образом, Постоянный портфель может служить контрольным списком:
- Какие составляющие зависят от экономического роста?
- Какие из них чувствительны к изменениям процентных ставок?
- Какие ресурсы доступны в краткосрочной перспективе?
- Какие затраты возникают при покупке, хранении и продаже?
- Какие риски кажутся распределенными лишь на первый взгляд, поскольку несколько компонентов зависят от одной и той же валюты?
Эти вопросы не приводят автоматически к реализации. Скорее, они иллюстрируют, почему простое деление никогда не сможет охватить все индивидуальные обстоятельства.
Чем отличается «Постоянный портфель» от аналогичных моделей?
«Постоянный портфель» — это специфическая модель портфеля для США, состоящая из четырех равнозначных компонентов . Стратегия «Всепогодный» также направлена на охват различных экономических тенденций, но вместо распределения капитала на четыре равные части распределяет риск. « Правило трех спиц», с другой стороны, — это историческая концепция диверсификации, первоначальными областями применения которой были земля, бизнес или товары, а также имеющиеся денежные средства. Его текущее применение к современным классам активов является интерпретацией.
Однако « магический треугольник» инвестирования не описывает фиксированный план построения портфеля. Он иллюстрирует противоречивые цели безопасности, доходности и ликвидности. Поэтому эти модели рассматривают разные вопросы и не должны рассматриваться как взаимозаменяемые правила.
Часто задаваемые вопросы о постоянном портфеле
Что представляет собой постоянный инвестиционный портфель Гарри Брауна?
Это модель, созданная под влиянием США, которая сочетает в равных пропорциях акции, долгосрочные государственные облигации, наличные деньги или краткосрочные государственные ценные бумаги и золото. Каждый компонент разработан таким образом, чтобы реагировать на различные экономические условия.
Когда был создан Постоянный портфель?
Гарри Браун и Терри Коксон представили эту концепцию в 1981 году в книге «Защита ваших инвестиций от инфляции ». Упрощенная версия, состоящая из четырех основных принципов, известная сегодня, была далее развита в более поздних публикациях.
Насколько безопасен постоянный инвестиционный портфель?
Нет. Цены на акции, долгосрочные облигации и золото могут значительно колебаться. Наличные деньги могут терять покупательную способность из-за инфляции. Диверсификация может уменьшить зависимость, но она не устраняет потери и не гарантирует доходность.
Почему в модели содержится 25 процентов золота?
Для Брауна равное распределение весов было, прежде всего, простым эмпирическим правилом. Золото, как независимый, высокочувствительный актив, предназначалось в первую очередь для компенсации инфляции и монетарной неопределенности. Более поздние авторы дополнительно подчеркивали, что актив, слишком малый или слишком слабо реагирующий на изменения, вряд ли повлияет на общую доходность. Однако это не приводит к общей рекомендации о 25-процентной доле золота в портфеле.
Обязательно ли золотой строительный блок должен быть изготовлен из физического золота?
Экономическая функция золота направлена на обеспечение его ценовой и денежно-кредитной независимости. Однако физическое золото, биржевые продукты и другие инструменты, связанные с золотом, различаются по структуре собственности, риску контрагента, затратам, ликвидности и хранению. Поэтому они не являются автоматически эквивалентными.
Слитковые монеты и коллекционные монеты — это одно и то же?
Нет. Для инвестиционных монет основными факторами являются содержание золота и его цена. Для сертифицированных коллекционных монет дополнительными факторами, определяющими их стоимость, являются редкость, состояние, сертификация и спрос со стороны коллекционеров.
Могут ли сертифицированные коллекционные монеты заменить золотой стандарт?
Не автоматически. Их цена может значительно отличаться от стоимости чистого золота, а их целевая аудитория зачастую более специализирована. Поэтому их следует оценивать как самостоятельную нумизматическую категорию.
Подходит ли «Постоянный портфель» для немецких инвесторов?
На этот вопрос нет однозначного ответа. Первоначальная модель основана на рынках США и долларе США. Применение её к еврозоне меняет валютные, процентные, эмитентские, налоговые и ликвидные риски, поэтому это не простой перевод.
Вывод: Полезная модель, но не универсальное решение.
Модель «Постоянный портфель» Гарри Брауна особенно интересна тем, что не пытается разрешить экономическую неопределенность с помощью прогнозирования. Акции, долгосрочные государственные облигации, наличные деньги и золото четко разделены на отдельные категории. Эта простота делает модель понятной и по-прежнему заслуживающей обсуждения.
Его ограничения столь же очевидны. Четыре сценария пересекаются, равные доли капитала не несут одинакового риска, и структура адаптирована под США. Золото может обеспечить диверсификацию, но оно не приносит постоянного дохода, и его цена колеблется. Долгосрочные облигации могут быть чувствительны к росту процентных ставок, в то время как наличные деньги могут потерять реальную покупательную способность.
Для Wasserthal RareCoin.Store разграничение внутри золотого сегмента имеет особое значение: Золотые слитки и инвестиционные монеты оцениваются в первую очередь по содержанию металла. Современные, сертифицированные золотые раритеты обладают дополнительными нумизматическими факторами, влияющими на их ценность, и не должны объединяться в одну категорию без проверки.
В данной статье описывается историческая модель инвестиционного портфеля. Она не рекомендует её внедрение и не заменяет индивидуальную оценку собственного финансового положения.
Об авторе
Дирк Вассерталь — управляющий директор Wasserthal RareCoin.Store, специализирующийся на редких современных золотых монетах, а также на экономико-исторических особенностях рынка золота. В своих статьях он сочетает опыт работы на нумизматическом рынке с объективным анализом золота, моделей портфеля, диверсификации рисков и рыночных механизмов.
Примечание о прозрачности
Данная статья носит исключительно общий информационный характер и содержит исторический финансовый контекст. Она не является инвестиционной, юридической или налоговой консультацией. Упомянутые модельные распределения активов описывают «Постоянный портфель» Гарри Брауна и не являются рекомендацией по личному распределению активов. Цены, процентные ставки, обменные курсы, налоги и правовые рамки могут меняться. Все инвестиции сопряжены с риском убытков.
Источники
- Гарри Браун: официальный сайт с биографией и обзором работ , особенно посвященных внедрению концепции «постоянного портфеля» в 1981 году и ее более поздней версии в книге «Безопасное инвестирование» .
- Гарри Браун: «Безопасное инвестирование: финансовая безопасность на всю жизнь за 30 минут» . Издательство St. Martin’s Press, 1999, в частности, правило 11 в более поздней версии, основанной на четырех столпах, и правило 13 о географической диверсификации.
- Фонд Permanent Portfolio Family of Funds: история и предупреждения о рисках , в частности, касающиеся его основания в 1982 году, независимой структуры фонда и ограничений диверсификации.
- Investor.gov: Облигации — как они работают и какие риски существуют , особенно в отношении казначейских облигаций США, сроков погашения, процентных ставок, инфляции и рисков ликвидности.
- Investor.gov: Международные инвестиции , особенно в отношении влияния изменений обменного курса на иностранные инвестиции.
- Европейский центральный банк: Что говорит нам рекордная цена на золото о восприятии риска на финансовых рынках?Май 2025 года.
- Консультационный центр для потребителей: Инвестиции в золото — разумное ли это вложение?из-за колебаний цен, отсутствия постоянного дохода и стоимости золота.
- Крейг Роуленд и Дж. М. Лоусон: «Постоянный портфель» . Wiley, 2012, особенно за современное объяснение классов активов и их международного применения.
- Статья 23 Закона Германии о подоходном налоге (EStG): Частные сделки купли-продажи и статья 20 Закона Германии о подоходном налоге (EStG): Доходы от основных средств , правовой статус с июля 2026 года.
- LBMA: Цены на драгоценные металлы , исторические лондонские справочные цены на золото, а также LBMA: Отголоски 80-х? Цены на золото и инфляция тогда и сейчас. для классификации пика 1980 года с поправкой на инфляцию.
Последняя проверка источников: июль 2026 года.