
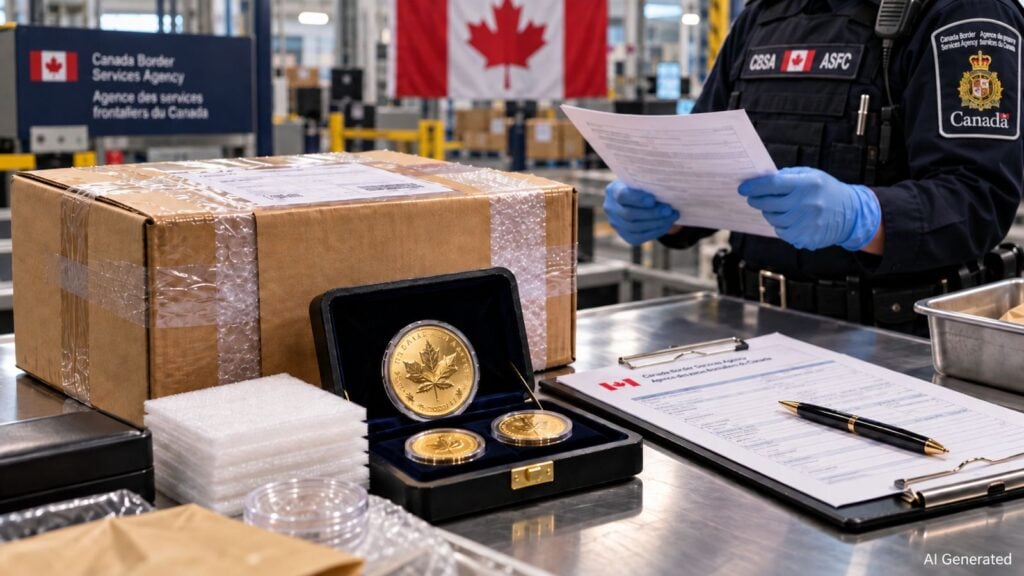
Non esiste un’unica cifra che riassuma dazi e imposte sulle spedizioni di monete verso il Canada. Per una moneta d’oro il dazio doganale ordinario canadese è, in linea di principio, pari a zero. All’importazione possono comunque essere dovute la Goods and Services Tax (GST) o la Harmonized Sales Tax (HST), un’imposta provinciale e spese di sdoganamento. Contano la moneta concreta, il suo titolo e la sua classificazione, il prezzo d’acquisto e la provincia del destinatario.
Questa guida riguarda monete d’oro spedite da un commerciante in Germania a un collezionista privato in Canada. Vale anche per gli acquisti effettuati presso altri commercianti. L’ingresso con monete nel bagaglio di un viaggiatore segue una procedura diversa.
Quali costi possono sorgere per le spedizioni di monete verso il Canada?
| Voce | Cosa deve sapere il collezionista |
|---|---|
| Dazio doganale ordinario canadese | Pari a zero per le monete d’oro e gli oggetti numismatici da collezione correttamente classificati nelle voci indicate sotto. La spedizione deve comunque essere sdoganata. |
| GST/HST all’importazione | Alcune monete d’oro emesse da un’autorità statale, con un titolo di almeno il 99,5 %, possono essere esenti in quanto metalli preziosi. Una moneta a 22 carati non soddisfa questo requisito. |
| Imposta provinciale | Va verificata separatamente in base alla provincia di destinazione. La Columbia Britannica prevede una regola specifica per le monete il cui prezzo supera il valore di mercato dell’oro contenuto. Manitoba, Saskatchewan e Québec applicano criteri diversi. |
| Spese del corriere | Le spese di gestione e intermediazione doganale richieste dal fornitore del servizio sono distinte dai tributi pubblici. |
Dazio ordinario sulle monete d’oro e sugli oggetti da collezione
Nella tariffa doganale canadese della Canada Border Services Agency (CBSA), capitolo 71, la voce 7118.90.00, sottovoce statistica 10, riguarda le monete d’oro e indica un dazio ordinario pari a zero. Per gli oggetti numismatici da collezione classificati come tali, il capitolo 97 indica le voci 9705.39.00 per gli esemplari fino a 100 anni e 9705.31.00 per quelli più antichi. Anche queste voci sono esenti dal dazio ordinario.
La coniazione Proof, un prezzo d’acquisto elevato o la certificazione NGC o PCGS non determinano da soli la voce doganale. Per la classificazione conta il singolo esemplare. Una medaglia, una moneta incastonata in un gioiello o un altro oggetto d’oro possono essere trattati diversamente.
Perché il paese di spedizione e l’origine della merce sono diversi
In un acquisto come quello qui descritto, la Germania è il paese di spedizione. Un American Gold Eagle acquistato in Germania è stato comunque coniato negli Stati Uniti. Per i dazi aggiuntivi può essere decisiva l’origine della merce, anche se il pacco arriva dalla Germania: la United States Surtax Order (2026) si applica dall’8 settembre 2026 a determinate merci di origine statunitense. A seconda della voce doganale elencata, il dazio aggiuntivo è del 15 %, 25 % o 50 %. La CBSA ne spiega l’applicazione all’importazione.
Le voci relative alle monete citate in questa guida, 7118.90.00, 9705.31.00 e 9705.39.00, non figurano né negli elenchi delle merci contenuti in tale provvedimento né nell’attuale elenco del Ministero delle Finanze canadese. Secondo la situazione normativa verificata il 26 settembre 2026, questo dazio aggiuntivo non si applica quindi a una moneta correttamente classificata in una di tali voci. Per ogni spedizione vanno comunque verificati la classificazione effettiva della moneta e le norme vigenti il giorno dell’importazione.
Quando si applica la GST/HST a una moneta d’oro?
La Canada Revenue Agency (CRA) spiega nei paragrafi 29 e 30 del suo Memorandum 17.1 che una moneta d’oro deve avere un titolo di almeno il 99,5 % per essere considerata «precious metal». Nel paragrafo 30 la CRA richiede inoltre, per le monete, che siano emesse da un’autorità governativa e possano essere utilizzate come valuta. La regola per l’importazione del paragrafo 38 e il regolamento sulle merci importate non soggette a imposta escludono dalla GST/HST all’importazione i metalli preziosi che soddisfano tali requisiti. La dicitura «moneta d’oro» su una fattura non basta, da sola, a dimostrarne il rispetto.
Secondo la Royal Canadian Mint, un comune Gold Maple Leaf contiene il 99,99 % d’oro e soddisfa quindi il requisito di purezza. L’American Gold Eagle Proof e il Krugerrand sono invece composti per circa il 91,67 % da oro. Entrambi contengono una determinata quantità d’oro fino, ma la moneta nel suo complesso non raggiunge la soglia canadese del 99,5 %. Per un’importazione di questo tipo l’acquirente dovrebbe quindi prevedere la GST/HST, salvo che nel caso concreto si applichi un’altra eccezione.
Per le emissioni moderne da collezione occorre considerare anche il prodotto finito. La Royal Canadian Mint spiega che inserti, pietre decorative o elementi mobili possono abbassare il titolo complessivo al di sotto della soglia fiscale. Anche per una rara emissione in oro 999 conviene verificare lo Stato emittente, lo status di moneta utilizzabile come valuta, il titolo effettivo e le eventuali aggiunte.
Che effetto ha un sovrapprezzo numismatico? Nei paragrafi 29, 30 e 38 del suo memorandum, la CRA considera la forma, la purezza, l’emissione da parte di un’autorità governativa e la possibilità di utilizzare la moneta come valuta ai fini dell’esenzione all’importazione. In tali paragrafi non indica un prezzo d’acquisto superiore al valore dell’oro come motivo autonomo di esclusione. Anche la Royal Canadian Mint fa riferimento alla purezza complessiva nella classificazione federale delle sue monete da collezione. Ne consegue che un sovrapprezzo numismatico, da solo, non rende automaticamente soggetta a GST/HST all’importazione una moneta d’oro che soddisfa gli altri requisiti. Per l’imposta provinciale della Columbia Britannica valgono condizioni diverse.
Aliquote in base alla provincia di destinazione
Se l’importazione è soggetta a imposta, l’aliquota GST/HST applicabile dipende dalla destinazione. La CBSA indica, per esempio, HST al 13 % in Ontario, al 14 % in Nuova Scozia, al 15 % in Nuovo Brunswick, Terranova e Labrador e Isola del Principe Edoardo e GST al 5 % in Alberta. Nelle province senza HST occorre verificare anche l’eventuale imposta provinciale distinta.
L’imposta provinciale specifica della Columbia Britannica
In Columbia Britannica, la Provincial Sales Tax (PST) del 7 % va considerata separatamente. In base all’articolo 54 del regolamento provinciale sulle esenzioni, una moneta d’oro è esente dalla PST solo se il prezzo d’acquisto non supera il valore di mercato dell’oro che contiene. La provincia spiega per le monete da collezione che un sovrapprezzo numismatico può quindi comportare l’applicazione dell’imposta. Anche le attuali FAQ della Royal Canadian Mint si riferiscono, per la Columbia Britannica, al valore di mercato del metallo, non al valore nominale della moneta.
Un raro Gold Maple Leaf può dunque essere esente da GST/HST all’importazione e, per via del suo prezzo da collezione, essere comunque soggetto alla PST. Confronti il prezzo effettivamente pagato con il valore di mercato pertinente dell’oro contenuto nella moneta. Il bollettino PST sulle merci introdotte nella Columbia Britannica spiega inoltre che, se la PST dovuta non viene riscossa né dal venditore né all’importazione, il destinatario deve dichiararla e versarla direttamente alla provincia.
Manitoba, Saskatchewan e Québec
Manitoba: Il bollettino ufficiale RST 043, aggiornato nel luglio 2026, esenta dalla Retail Sales Tax (RST) del 7 % le monete d’oro qualificabili come bullion con una purezza di almeno il 99,5 %, indipendentemente dal valore nominale, dal prezzo e dal sovrapprezzo. Altre monete vendute a un prezzo superiore al valore nominale sono, in linea di principio, soggette a imposta. È una regola diversa da quella della Columbia Britannica. Manitoba Finance conferma l’aliquota RST generale.
Saskatchewan: Secondo il bollettino ufficiale PST-32, le monete di metallo prezioso che soddisfano i requisiti possono essere esenti dalla PST in quanto strumenti finanziari; per altre monete da collezione vendute a un prezzo superiore al valore nominale, la provincia indica che l’imposta è dovuta. La qualificazione della moneta concreta è quindi decisiva.
Québec: Revenu Québec indica che le merci importate dall’estero soggette a imposta sono generalmente soggette alla GST del 5 % e alla Québec Sales Tax (QST) del 9,975 %. L’autorità segnala allo stesso tempo eccezioni per i beni non soggetti a imposizione. Anche qui lo status della moneta concreta va chiarito prima di calcolare un’imposta in modo generalizzato.
Prezzo d’acquisto, soglie di esenzione e sdoganamento
Per una moneta da collezione acquistata, il prezzo effettivamente pagato o da pagare è il punto di partenza per determinare il valore doganale in Canada, con gli eventuali adeguamenti previsti dalla legge. Lo spiega il Customs Valuation Handbook della CBSA. Il valore nominale impresso sulla moneta e il semplice valore dell’oro non sostituiscono il prezzo d’acquisto di una rara moneta Proof o Top Pop. Il valore va indicato in dollari canadesi (CAD). Una fattura commerciale chiara dovrebbe specificare la moneta, il titolo, il peso, il prezzo e, se del caso, il numero di certificazione.
Le soglie spesso citate per le spedizioni tramite corriere, 40 CAD per le imposte e 150 CAD per i dazi, si applicano solo, alle condizioni previste, alle spedizioni provenienti dagli Stati Uniti o dal Messico. Per una spedizione tramite corriere dalla Germania, la soglia generale di esenzione è di 20 CAD, secondo il memorandum della CBSA relativo ai corrieri. Oltre tale importo, la classificazione doganale e fiscale della moneta determina comunque se sia dovuto un tributo. L’esenzione per i regali fino a 60 CAD non aiuta chi acquista da un commerciante: la CBSA esclude le spedizioni inviate da un’azienda.
Il corriere può occuparsi dello sdoganamento e anticipare per il destinatario eventuali tributi, addebitando proprie spese. La CBSA distingue espressamente questi importi privati dai tributi pubblici. Per determinate spedizioni private tramite corriere, la CBSA indica anche che il destinatario può presentare direttamente la dichiarazione e versare gli importi presso un ufficio CBSA competente; per le spedizioni di valore più elevato possono valere procedure diverse. Chiarisca in anticipo con il corriere la procedura e i costi applicabili. In caso di liquidazione errata, possono essere utili le procedure di rettifica della CBSA.
Vanno verificate restrizioni particolari?
Un dazio pari a zero non elimina la necessità di verificare le restrizioni all’importazione. Ai sensi dell’articolo 3.11 del regolamento canadese sulle sanzioni nei confronti della Russia, è vietato importare, acquistare o acquisire i beni elencati nell’Allegato 9 dalla Russia o da una persona in Russia. L’elenco comprende, tra l’altro, oro greggio e semilavorato e determinati articoli di gioielleria, ma non cita le monete della voce 7118. Una moneta d’oro coniata in Russia e spedita da un commerciante in Germania non rientra quindi in questo specifico divieto sui prodotti in oro per il solo fatto del suo paese di coniazione. Per la singola spedizione devono comunque essere verificati la classificazione effettiva, i soggetti coinvolti e le altre sanzioni applicabili.
Tre acquisti tipici, tre domande diverse
| Acquisto in Germania con consegna in Canada | Questione decisiva |
|---|---|
| Comune Gold Maple Leaf, 99,99 % d’oro | Dazio ordinario pari a zero se classificato correttamente; soddisfa il requisito di purezza per l’esenzione federale relativa ai metalli preziosi. Verificare comunque la provincia di destinazione e le spese del corriere. |
| American Gold Eagle Proof o Krugerrand, 91,67 % d’oro | Dazio ordinario sulle monete in linea di principio pari a zero; non soddisfano il requisito del 99,5 % per l’esenzione dalla GST/HST. Verificare l’aliquota applicabile a destinazione e le spese di sdoganamento. |
| Moneta da collezione rara e molto pura destinata alla Columbia Britannica | Esaminare separatamente la GST/HST federale e la PST provinciale. Un prezzo superiore al valore di mercato dell’oro contenuto può comportare la PST. |
Domande frequenti
Le monete d’oro sono esenti da imposte all’importazione in Canada?
Il dazio ordinario per le voci relative alle monete qui citate è pari a zero. L’esenzione dalla GST/HST per i metalli preziosi prevede requisiti propri. Le imposte provinciali e le spese del corriere vanno considerate separatamente. Non esiste quindi un’esenzione fiscale generale per tutte le monete d’oro.
Un Krugerrand è esente dalla GST/HST perché contiene un’oncia troy d’oro fino?
L’oncia troy indica la quantità di oro fino contenuta. La moneta stessa è una lega con circa il 91,67 % d’oro e non raggiunge la soglia canadese di purezza del 99,5 %. All’importazione occorre valutare il trattamento fiscale della moneta nel suo complesso.
La soglia di 150 CAD vale se acquisto da un commerciante tedesco?
La regola dei 150 CAD per le spedizioni tramite corriere riguarda determinate spedizioni provenienti dagli Stati Uniti o dal Messico. Per una spedizione tramite corriere dalla Germania vale, in linea di principio, la soglia di 20 CAD. Ciò non modifica l’eventuale esenzione specifica dalla GST/HST per una moneta d’oro che ne soddisfa i requisiti.
Devo pagare la PST in Columbia Britannica se all’importazione non mi è stata addebitata la GST/HST?
È possibile. L’esenzione ai sensi dell’articolo 54 dipende dal prezzo d’acquisto in rapporto al valore di mercato dell’oro contenuto. Se la PST dovuta non è stata riscossa, il bollettino provinciale prevede che il destinatario la dichiari e la versi direttamente.
Se acquista da Wasserthal RareCoin.Store
Wasserthal RareCoin.Store spedisce esclusivamente oro al di fuori dell’Unione Europea. Secondo le nostre condizioni di spedizione, l’acquirente sostiene i dazi d’importazione, le imposte e gli altri oneri dovuti nel paese di destinazione. Questa guida aiuta a valutare i possibili costi prima dell’ordine. Le norme canadesi descritte riguardano anche una moneta d’oro acquistata presso un altro commerciante in Germania.
Nota sulla trasparenza
Wasserthal RareCoin.Store commercia in monete d’oro rare, incluse monete di alcune delle serie qui citate, e ha un interesse economico in questo mercato. La guida vale anche per gli acquisti presso altri commercianti e non raccomanda alcuna moneta specifica. Le fonti ufficiali sono collegate direttamente nel testo.
Avvertenza sulla responsabilità
Questo articolo fornisce informazioni generali ai collezionisti e non costituisce una consulenza doganale, fiscale o legale individuale. Per la Sua spedizione contano la classificazione, l’origine, le caratteristiche e il prezzo d’acquisto della moneta concreta, la provincia di destinazione e le norme vigenti il giorno dell’importazione. Le autorità canadesi competenti decidono sull’importazione; per un’imposta provinciale distinta è competente l’autorità della relativa provincia. Non garantiamo la completezza né l’aggiornamento permanente delle informazioni.
L’autore
Autore: Dirk Wasserthal
Dirk Wasserthal è amministratore di TriaPrima GmbH, la società che gestisce Wasserthal RareCoin.Store. Si occupa principalmente di monete d’oro numismatiche moderne, tra cui esemplari da collezione certificati. Wasserthal RareCoin.Store ha già effettuato consegne a collezionisti in 40 paesi. TriaPrima GmbH è un rivenditore autorizzato PCGS ed è presente nell’elenco dei rivenditori NGC. Fa parte dell’associazione professionale dei commercianti di monete tedeschi e dell’American Numismatic Association.
Fonti e ambito di applicazione
Per questa guida sono state consultate in particolare le seguenti fonti ufficiali:
- Dogana e misure speciali: tariffa doganale CBSA 2026, capitolo 71, capitolo 97, Canada Gazette, SOR/2026-186, testo della United States Surtax Order (2026), CBSA Customs Notice 26-23 ed elenco attuale delle merci statunitensi soggette a dazi aggiuntivi.
- GST/HST e caratteristiche delle monete: Memorandum CRA 17.1, regolamento sulle merci importate non soggette a imposta, Royal Canadian Mint sulle monete numismatiche e sulle imposte provinciali, Gold Maple Leaf, US Mint sul Gold Eagle Proof e South African Mint sul Krugerrand.
- Aliquote e diritto provinciale: CBSA sulle imposte provinciali, Columbia Britannica, articolo 54 del regolamento sulle esenzioni PST, interpretazione ufficiale sulle monete da collezione e bollettino PST 310, Manitoba, bollettino RST 043 e aliquota RST, Saskatchewan, bollettino PST-32 e Revenu Québec sulle importazioni.
- Valore e sdoganamento: CBSA Customs Valuation Handbook, Memorandum D8-2-16 sulle soglie per i corrieri, CBSA sulla regola per i regali e CBSA sulle spedizioni private tramite corriere e sulle spese.
- Restrizioni: regolamento canadese sulle sanzioni alla Russia, articolo 3.11 e Allegato 9 e Global Affairs Canada sulle sanzioni alla Russia.
Ultima verifica dei contenuti e delle fonti: 26 settembre 2026