
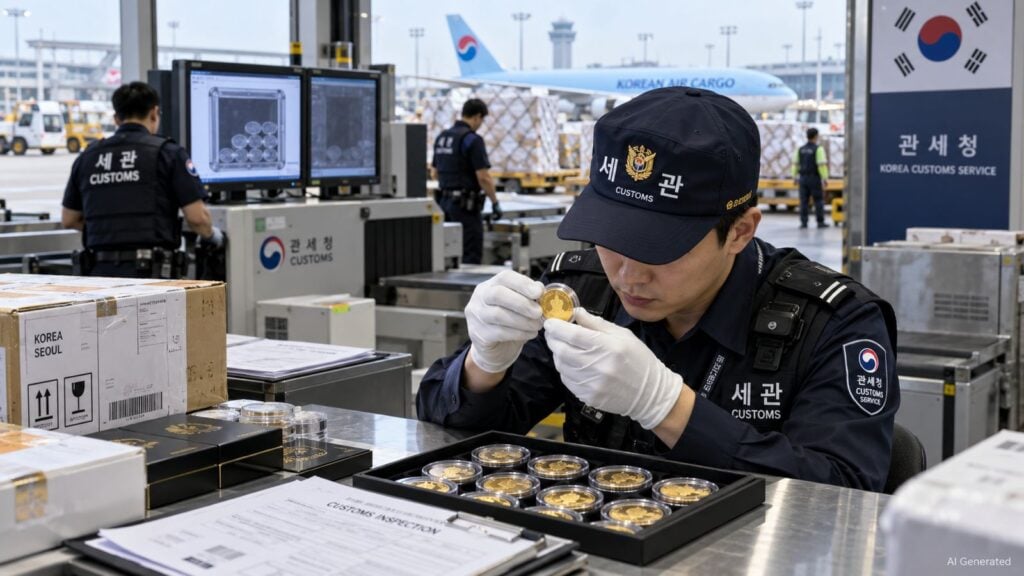
Les envois de monnaies vers la Corée du Sud sont relativement simples en ce qui concerne les droits de douane classiques. Les positions tarifaires généralement utilisées pour les monnaies modernes sous la position 7118 sont, en principe, exemptes de droits de douane en Corée du Sud. Le principal poste de coût est donc généralement la taxe sur la valeur ajoutée coréenne, la Value-Added Tax (VAT), au taux de 10 %.
Pour les collectionneurs de monnaies en or, il existe une différence importante par rapport à Taïwan : la Corée du Sud ne prévoit pas d’exonération générale de VAT à l’importation pour les monnaies modernes en or uniquement en raison d’un titre élevé. Une Maple Leaf, une Libertad ou une Philharmonique de Vienne contenant 99,9 % ou 99,99 % d’or n’est donc pas exonérée de VAT à l’importation du seul fait de sa finesse.
Pour les monnaies modernes typiques en or et en platine, il faut donc en principe prévoir 10 % de VAT à l’importation, sauf si une exonération particulière ou une taxe spéciale à la consommation supplémentaire s’applique au cas concret.
Les monnaies numismatiques de grande valeur entraînent également des exigences pratiques. Pour les envois express dont la valeur des marchandises dépasse 2 000 USD, une déclaration d’importation régulière est en principe requise. Les acheteurs particuliers ont en outre régulièrement besoin de leur Personal Customs Clearance Code (PCCC) pour les importations de commerce électronique. Le seuil sud-coréen de faible valeur de 150 USD est donc généralement peu pertinent pour les monnaies rares en or et en platine.
Ce guide s’adresse principalement aux collectionneurs particuliers en Corée du Sud qui achètent des monnaies numismatiques modernes en or ou en platine auprès d’un négociant en Allemagne et les reçoivent par UPS, FedEx ou un autre transporteur express.
Envois de monnaies vers la Corée du Sud : les principales règles
| Thème | Corée du Sud |
|---|---|
| 7118.10 / 7118.90 | En principe 0 % de droits de douane pour les positions tarifaires typiques des monnaies |
| Monnaies en or | HSK 7118901000 (Harmonized System of Korea) ; droit de base 0 %, mais en principe 10 % de VAT à l’importation |
| Monnaies en argent | HSK 7118902000 ; droit de base 0 % |
| Autres monnaies | HSK 7118909000 ; droit de base 0 % |
| VAT à l’importation | Taux normal 10 % |
| Monnaies en or à 99,9 % ou 99,99 % | Pas d’exonération générale de VAT à l’importation fondée uniquement sur le titre de l’or |
| Monnaies en platine | Si elles sont correctement classées comme monnaies, en principe sans droits de douane ; généralement 10 % de VAT à l’importation |
| Individual Consumption Tax | Pour certains produits en métaux précieux, 20 % sur la part de la base imposable dépassant 5 millions KRW par pièce, soit 5 millions de wons sud-coréens, plus une Education Tax égale à 30 % de l’Individual Consumption Tax |
| Valeur en douane | En principe la valeur transactionnelle, majorée notamment du fret international et de l’assurance, donc dans la pratique largement orientée CIF (Cost, Insurance and Freight) |
| Seuil de faible valeur | Pour les importations personnelles depuis l’Allemagne, en principe 150 USD |
| Envois express | Jusqu’à 150 USD, éventuellement List Import Declaration ; au-delà de 150 USD et jusqu’à 2 000 USD, déclaration simplifiée ; au-delà de 2 000 USD, déclaration d’importation régulière |
| PCCC | Personal Customs Clearance Code, essentiel pour les importations privées de commerce électronique |
| UPS Disbursement Fee | 2,5 % des droits et taxes avancés par UPS, avec un minimum de 21 600 KRW par envoi |
Les monnaies modernes de la position 7118 sont en principe exemptes de droits de douane
Le tarif douanier sud-coréen actuel classe les monnaies sous la position 7118. Les taux de base applicables aux catégories de monnaies typiques y sont indiqués comme « Free », c’est-à-dire 0 %.
La subdivision tarifaire coréenne HSK, pour Harmonized System of Korea, comprend notamment les codes suivants :
- 7118100000 : monnaies autres que les monnaies en or, n’ayant pas cours légal
- 7118901000 : monnaies en or
- 7118902000 : monnaies en argent
- 7118909000 : autres monnaies
Pour une monnaie moderne en or ayant cours légal, comme un Krugerrand, une Maple Leaf, une Libertad ou une American Gold Eagle, aucun droit de douane ordinaire n’est donc en principe dû lorsqu’elle est correctement classée sous la position 7118.
L’accord de libre-échange entre l’Union européenne et la Corée du Sud n’est normalement pas déterminant sur ce point, puisque le taux de droit de douane de base des positions concernées est déjà de 0 %.
Objets de collection numismatiques sous la position 9705
Le tarif douanier sud-coréen prévoit également un taux de 0 % pour la position 9705, qui couvre notamment les collections et objets de collection présentant un intérêt numismatique. La Korea Customs Service (KCS) indique aussi, dans ses informations de classement relatives aux billets, monnaies et anciennes monnaies, que de véritables anciennes monnaies de collection peuvent relever du chapitre 97 selon leurs caractéristiques objectives.
Pour les monnaies modernes, cette position ne peut toutefois pas être déduite du seul intérêt de collection. Une qualité Proof, un grade PF70 ou PR70, un statut Top Pop, une faible quantité frappée ou une certification NGC ou PCGS ne transforment pas automatiquement une monnaie moderne en objet de collection relevant de la position 9705. Le classement douanier de la pièce concrète reste déterminant.
Pour la plupart des monnaies modernes en or et en platine proposées par Wasserthal RareCoin.Store, la position 7118 constitue donc le point de départ naturel de l’analyse.
VAT à l’importation : 10 %
Le Value-Added Tax Act sud-coréen fixe le taux normal de VAT à 10 %. Pour les marchandises importées, la taxe n’est pas calculée uniquement sur le prix d’achat.
Selon l’article 29 du Value-Added Tax Act, la base de la VAT à l’importation comprend la valeur en douane, les droits de douane ainsi que, le cas échéant, certaines taxes intérieures à la consommation et autres prélèvements.
Pour une monnaie ordinaire en or ou en platine correctement classée sous la position 7118 avec un droit de douane de 0 % et qui n’est pas soumise à l’Individual Consumption Tax ni à une autre taxe spéciale à la consommation, le calcul pratique peut donc être simplifié comme suit :
VAT à l’importation = valeur en douane × 10 %
Une monnaie ayant, par exemple, une valeur en douane de 10 000 EUR génère donc en principe environ 1 000 EUR de VAT à l’importation, avant d’éventuels frais privés de dédouanement ou d’avance du transporteur.
Si l’Individual Consumption Tax s’applique en plus, cette taxe ainsi que l’Education Tax qui s’y ajoute sont également intégrées dans la base de calcul de la VAT à l’importation.
Monnaies en or : pas d’exonération générale de VAT liée au titre
Pour les monnaies en or, il est particulièrement important de ne pas confondre les règles sud-coréennes avec celles d’autres pays asiatiques. Le Value-Added Tax Act sud-coréen ne prévoit pas d’exonération générale de VAT à l’importation pour les monnaies en or uniquement parce qu’elles présentent un titre de 99,9 % ou 99,99 %.
Les monnaies modernes en or suivantes, par exemple, ne sont donc pas exonérées de VAT à l’importation du seul fait de leur forte teneur en or :
- Canadian Gold Maple Leaf
- Mexican Gold Libertad
- Philharmonique de Vienne
- Australian Kangaroo et autres monnaies modernes australiennes en or
Il en va a fortiori de même pour des caractéristiques telles que Proof, PF70, PR70, Top Pop ou une très faible quantité frappée. Aucune de ces caractéristiques ne crée à elle seule une exonération de VAT.
À titre de comparaison, notre guide sur les droits de douane et taxes à l’importation pour les envois de monnaies vers le Japonprésente le traitement japonais des monnaies en or et en platine ainsi que de la Consumption Tax japonaise.
Qu’en est-il du régime fiscal sud-coréen applicable au gold bullion ?
La Corée du Sud connaît bien un régime fiscal spécial pour ce que la législation qualifie de gold bullion négocié sur le Gold Spot Market de la Korea Exchange. Son champ d’application est toutefois étroitement défini.
Selon le Special Tax Treatment Control Act et son décret d’application, ce régime vise de l’or sous forme brute, par exemple des lingots ou blocs d’or d’une pureté d’au moins 99,99 %, ainsi que certains participants autorisés et certaines transactions effectuées sur le marché coréen de l’or.
Il ne s’agit pas d’une exonération fiscale générale pour les monnaies numismatiques en or. Une Maple Leaf à 99,99 % ne devient pas du gold bullion fiscalement privilégié au sens de ce régime simplement parce qu’elle présente la même finesse.
Monnaies en platine : en principe également 10 % de VAT à l’importation
Il n’existe pas non plus d’exonération générale de VAT à l’importation pour les monnaies en platine en Corée du Sud. Si une monnaie en platine est correctement classée comme monnaie sous la position 7118, le droit de douane ordinaire est en principe de 0 %, mais la VAT à l’importation de 10 % reste généralement due.
Pour les collectionneurs, cela signifie en pratique qu’une monnaie moderne en or et une monnaie moderne en platine ayant la même valeur en douane peuvent supporter en Corée du Sud une charge de VAT à l’importation identique.
Individual Consumption Tax sur les médailles et autres produits en métaux précieux
En plus de la VAT à l’importation, certains produits de grande valeur en métaux précieux peuvent être soumis en Corée du Sud à une Individual Consumption Tax.
Selon l’Individual Consumption Tax Act coréen, elle s’élève à 20 % de la part de la base imposable dépassant 5 millions KRW par pièce. KRW désigne le won sud-coréen. S’y ajoute une Education Tax égale à 30 % de l’Individual Consumption Tax.
Pour les marchandises importées, le point de départ du calcul est en principe la valeur en douane augmentée des éventuels droits de douane. L’Individual Consumption Tax et l’Education Tax entrent ensuite à leur tour dans la base de calcul de la VAT à l’importation.
Cette distinction est importante pour les objets numismatiques. Une interprétation de l’administration fiscale coréenne de 2018 a considéré une médaille d’or du prix Nobel comme un produit en métal précieux imposable. Elle ne relevait notamment pas de l’exception prévue pour les objets spécialement fabriqués à l’occasion de commémorations nationales.
Cette même interprétation cite également une position administrative plus ancienne concernant des monnaies commémoratives américaines des Jeux olympiques ayant cours légal, qui n’étaient pas soumises à l’ancienne Special Consumption Tax.
Dans la pratique, monnaies, médailles et rounds ne doivent donc pas être automatiquement traités de la même manière sur le plan fiscal. Pour les médailles, frappes privées, rounds et autres produits de grande valeur en métaux précieux sans caractère monétaire clair, il convient de vérifier avant l’importation si la Corée du Sud les considère comme des produits en métaux précieux imposables.
Les monnaies émises par un État et ayant cours légal peuvent faire l’objet d’un traitement différent. Les indications administratives disponibles ne permettent toutefois pas de conclure à une exonération générale de l’Individual Consumption Tax pour toute monnaie moderne étrangère en or.
Comment la valeur en douane est-elle calculée ?
En Corée du Sud, la valeur en douane repose en principe sur la valeur transactionnelle, c’est-à-dire le prix réellement payé ou à payer, complété par les éléments que la loi impose d’ajouter.
La Korea Customs Service mentionne expressément, entre autres, les frais de transport et les primes d’assurance parmi les coûts susceptibles d’être ajoutés au prix payé lors de la détermination de la valeur en douane.
Dans la pratique, le point de départ correspond donc largement à une approche CIF. CIF signifie Cost, Insurance and Freight :
Valeur en douane ≈ valeur des marchandises + fret international + assurance jusqu’en Corée du Sud
Pour des envois de monnaies de grande valeur entièrement assurés, il ne faut donc pas tenir compte uniquement du prix de la monnaie pour estimer la VAT à l’importation.
150 USD : le seuil de faible valeur pour les importations personnelles
Pour les envois express, les marchandises destinées à un usage personnel peuvent, sous certaines conditions, bénéficier d’un traitement simplifié ou exonéré jusqu’à 150 USD. Selon la KCS, le seuil plus élevé de 200 USD s’applique uniquement aux marchandises en provenance des États-Unis et ne concerne donc pas un envoi depuis l’Allemagne.
Point important : lorsque le seuil applicable de 150 USD est dépassé, les droits et la VAT sont en principe calculés sur la totalité de la valeur en douane. Il n’existe donc pas de franchise automatique de 150 USD simplement déduite du prix d’une monnaie de plus grande valeur.
Pour les monnaies numismatiques modernes en or et en platine proposées par Wasserthal RareCoin.Store, ce seuil est presque toujours dépassé dans la pratique.
Envois express : déclaration d’importation régulière au-delà de 2 000 USD
La Korea Customs Service distingue plusieurs procédures pour les envois express :
- jusqu’à 150 USD : sous certaines conditions, List Import Declaration pour les marchandises à usage personnel ou les échantillons commerciaux
- au-delà de 150 USD et jusqu’à 2 000 USD : Simplified Import Declaration généralement possible
- au-delà de 2 000 USD : General Import Declaration requise
Certaines marchandises exclues ou soumises à autorisation doivent être déclarées selon la procédure régulière quel que soit leur montant.
Comme les monnaies rares en or de grande valeur coûtent régulièrement plus de 2 000 USD, les envois typiques de RareCoin.Store vers la Corée du Sud nécessitent en pratique une déclaration d’importation régulière.
Personal Customs Clearance Code : PCCC
Une différence pratique par rapport à de nombreux autres pays de destination est le Personal Customs Clearance Code (PCCC) sud-coréen.
La Korea Customs Service utilise ce code personnel pour les importations privées à la place du Resident Registration Number coréen. Pour les personnes étrangères important des marchandises de commerce électronique, la KCS exige également un PCCC. D’après les indications publiées, un Foreign Registration Number ou un numéro de passeport ne peut pas simplement le remplacer.
Avant l’expédition d’une commande privée de monnaie, l’acheteur doit donc s’assurer qu’il dispose d’un PCCC valide et qu’il peut le communiquer correctement au transporteur pour le dédouanement.
Quelles informations doivent figurer sur la facture commerciale ?
Pour une monnaie de grande valeur, une facture commerciale précise est particulièrement importante. Elle devrait comporter au minimum :
- la désignation exacte de la monnaie
- le pays d’émission
- l’année
- la valeur faciale et la devise
- le métal précieux
- le titre
- la quantité
- le prix d’achat réel
- le pays d’origine
- les frais d’expédition et, s’ils sont indiqués séparément, les frais d’assurance
Pour une monnaie certifiée par NGC ou PCGS, le numéro de certification et le grade peuvent également contribuer à identifier clairement la pièce. Ils ne remplacent toutefois ni la description de la marchandise ni le classement douanier correct.
Les monnaies nord-coréennes constituent un cas particulier
Les monnaies d’origine nord-coréenne ne doivent pas être traitées comme des monnaies étrangères de collection ordinaires. L’Inter-Korean Exchange and Cooperation Act sud-coréen régit le mouvement de marchandises entre la Corée du Nord et la Corée du Sud et définit ce mouvement de manière telle qu’un simple transit par un pays tiers ne fait pas disparaître l’origine nord-coréenne.
Selon l’article 13 de cette loi, l’introduction en Corée du Sud des marchandises concernées nécessite en principe l’autorisation du Ministry of Unification sud-coréen, sauf si une exception spécifique s’applique.
Une monnaie nord-coréenne déjà située en Allemagne ne devient donc pas une marchandise ordinaire d’origine allemande du seul fait qu’elle est expédiée depuis l’Allemagne. Les règles allemandes et européennes en matière de sanctions applicables à Wasserthal RareCoin.Store doivent également être respectées indépendamment.
La fausse monnaie est interdite
La Korea Customs Service mentionne expressément les monnaies, obligations et titres contrefaits, altérés ou copiés parmi les marchandises dont l’importation est interdite au titre de l’article 234 du Customs Act.
Cela ne concerne pas les véritables monnaies numismatiques de collection simplement parce qu’il s’agit de monnaies. En revanche, les répliques, frappes fantaisie ou imitations douteuses peuvent nécessiter une appréciation juridique différente.
Si vous emportez vous-même la monnaie en Corée du Sud
Les voyageurs sont soumis à des règles différentes de celles applicables à un envoi commercial par UPS ou FedEx. La franchise générale des voyageurs est actuellement de 800 USD pour la valeur totale des marchandises imposables.
Lorsque ce seuil est dépassé, les marchandises concernées doivent en principe être déclarées. Une monnaie rare en or d’une valeur de plusieurs milliers d’euros dépassera donc généralement cette franchise.
UPS : Disbursement Fee
En plus des taxes publiques, des frais privés facturés par le transporteur peuvent s’ajouter. UPS Korea indique actuellement une Disbursement Fee de 2,5 % des droits et taxes d’importation avancés par UPS, avec un minimum de 21 600 KRW par envoi.
Ces frais ne constituent pas une taxe sud-coréenne. Il s’agit d’un frais de service privé facturé par UPS pour l’avance de sommes dues aux autorités. D’autres transporteurs peuvent appliquer leurs propres frais de dédouanement, d’avance ou de stockage.
Si vous commandez chez Wasserthal RareCoin.Store
Wasserthal RareCoin.Store expédie à l’international des monnaies numismatiques modernes en or et en platine avec une assurance intégrale et une documentation commerciale et d’expédition claire et traçable.
Pour un envoi vers la Corée du Sud, les points suivants sont particulièrement importants :
- le classement douanier correct de la monnaie
- la VAT à l’importation de 10 % en principe
- une éventuelle Individual Consumption Tax supplémentaire pour certains produits en métaux précieux
- la déclaration d’importation régulière pour les envois express de grande valeur
- le Personal Customs Clearance Code du destinataire particulier
Pour les monnaies modernes typiques en or et en platine relevant de la position 7118, le droit de douane ordinaire est généralement de 0 %. L’acheteur doit toutefois s’attendre à ce que la VAT à l’importation sud-coréenne soit calculée sur la valeur en douane pertinente. Un titre élevé, une qualité Proof ou une certification NGC/PCGS ne crée pas en soi une exonération fiscale.
Pour les livraisons hors de l’Union européenne, l’acheteur prend en charge les taxes d’importation, frais de dédouanement et autres frais pouvant survenir dans le pays de destination. Nos conditions actuelles sont disponibles sous Paiement et expédition.
Questions fréquentes sur les envois de monnaies vers la Corée du Sud
Quel est le droit de douane sur les monnaies en or en Corée du Sud ?
Les monnaies en or relevant de la position 7118 sont en principe exemptes de droits de douane dans le tarif sud-coréen. Le taux de base pour HSK 7118901000 est de 0 %. Le classement correct de la monnaie concrète reste déterminant.
Quel est le taux de VAT à l’importation ?
Le taux général de VAT sud-coréenne est de 10 %. Pour une monnaie typique exonérée de droits sous la position 7118, la VAT à l’importation correspond en pratique à 10 % de la valeur en douane pertinente, à condition qu’aucune Individual Consumption Tax ni autre taxe spéciale à la consommation ne s’applique.
Si une telle taxe supplémentaire s’applique, elle et les prélèvements correspondants sont intégrés dans la base de calcul de la VAT à l’importation.
Les monnaies en or à 99,99 % sont-elles exonérées de VAT à l’importation ?
Non, pas du seul fait de leur finesse. La Corée du Sud ne prévoit pas d’exonération générale de VAT à l’importation pour les monnaies modernes en or à 99,9 % ou 99,99 %. Le régime spécial applicable à l’or de haute pureté sur le Gold Spot Market coréen vise du gold bullion strictement défini ainsi que certains participants au marché, et non les monnaies numismatiques en général.
Un Krugerrand est-il exonéré de taxes ?
Pour le droit de douane ordinaire, en principe oui, s’il est correctement classé comme monnaie en or sous la position 7118 : le taux de base est de 0 %. Le Krugerrand n’est toutefois pas exonéré de manière générale de VAT à l’importation, de sorte qu’il faut normalement prévoir 10 % de VAT à l’importation.
La question d’une éventuelle Individual Consumption Tax doit être examinée séparément. Les indications administratives coréennes disponibles ne permettent pas d’affirmer que toute monnaie étrangère en or est automatiquement exonérée de cette taxe uniquement parce qu’elle a cours légal.
Qu’en est-il des Maple Leaf, Libertad ou Philharmoniques de Vienne ?
Ces monnaies en or peuvent également être exonérées de droits de douane lorsqu’elles sont correctement classées sous la position 7118. Leur titre élevé n’entraîne cependant pas automatiquement une exonération de VAT. Il faut donc en principe tenir compte de 10 % de VAT à l’importation.
Une éventuelle Individual Consumption Tax doit être examinée séparément de la VAT à l’importation et du droit de douane ordinaire.
Qu’en est-il des médailles en or, frappes privées ou rounds ?
Pour les produits de grande valeur en métaux précieux sans caractère monétaire clair, une Individual Consumption Tax peut s’ajouter à la VAT à l’importation. Elle s’élève à 20 % de la part de la base imposable dépassant 5 millions KRW par pièce. Une Education Tax égale à 30 % de l’Individual Consumption Tax s’y ajoute.
Pour les médailles, rounds et frappes privées, le traitement fiscal doit donc être vérifié avant l’importation.
Comment les monnaies en platine sont-elles traitées ?
Si elles sont correctement classées comme monnaies sous la position 7118, elles sont en principe exemptes de droits de douane ordinaires. Il n’existe toutefois pas d’exonération générale de VAT pour les monnaies en platine, de sorte qu’il faut normalement prévoir 10 % de VAT à l’importation.
Que signifie le seuil de 150 USD ?
Pour les importations personnelles par transport express, une exonération peut s’appliquer sous certaines conditions jusqu’à 150 USD. Lorsque ce seuil est dépassé, les prélèvements sont en principe calculés sur la totalité de la valeur en douane pertinente. Le seuil particulier de 200 USD pour les marchandises en provenance des États-Unis ne s’applique pas aux envois depuis l’Allemagne.
Que se passe-t-il pour une monnaie d’une valeur supérieure à 2 000 USD ?
Pour les envois express dont la valeur des marchandises dépasse 2 000 USD, la Korea Customs Service exige en principe une General Import Declaration. Cela concerne une grande partie des monnaies numismatiques de grande valeur en or et en platine.
Un acheteur particulier a-t-il besoin d’un PCCC ?
Pour les importations privées de commerce électronique, le Personal Customs Clearance Code joue un rôle central en Corée du Sud. L’acheteur doit disposer de son PCCC avant l’expédition et pouvoir le communiquer au transporteur pour le dédouanement.
Un grade PF70 ou un statut Top Pop fait-il automatiquement relever une monnaie de la position 9705 ?
Non. Le grading, la qualité Proof, le statut Top Pop, la faible quantité frappée ou la forte valeur de marché sont importants sur le plan numismatique, mais ils ne déterminent pas automatiquement la position douanière. Les caractéristiques objectives de la monnaie et son classement selon le tarif coréen restent déterminants.
Une monnaie nord-coréenne peut-elle être expédiée d’Allemagne vers la Corée du Sud ?
Un tel envoi ne doit pas être traité comme une expédition ordinaire de monnaie. La Corée du Sud applique des règles particulières aux marchandises d’origine nord-coréenne, notamment des obligations d’autorisation en vertu de l’Inter-Korean Exchange and Cooperation Act. Le passage par l’Allemagne ne supprime pas l’origine nord-coréenne. Les règles allemandes et européennes en matière de sanctions doivent également être vérifiées.
Note de transparence
Wasserthal RareCoin.Store est un négociant professionnel spécialisé dans les monnaies numismatiques modernes en or et en platine et expédie des monnaies à des clients internationaux. Nous avons donc un intérêt économique dans les thèmes abordés sur cette page.
Les informations relatives aux droits de douane, à la VAT à l’importation, à la valeur en douane, aux procédures de dédouanement et aux règles d’importation sont recherchées indépendamment de la vente de produits individuels et reposent sur des sources officielles. Ce guide s’applique également aux monnaies achetées auprès d’autres négociants.
Avertissement
Ces informations sont fournies à titre d’orientation générale et ne remplacent pas un conseil douanier, fiscal ou juridique individuel.
Le classement tarifaire, la valeur en douane, les exonérations de VAT, l’Individual Consumption Tax, les procédures d’importation et les éventuelles autorisations particulières dépendent de la monnaie concrète et de la transaction réelle. Les règles sud-coréennes en vigueur au moment de l’importation ainsi que les décisions des autorités compétentes font foi.
À propos de l’auteur
Auteur : Dirk Wasserthal
Dirk Wasserthal est directeur général de TriaPrima GmbH, la société qui exploite Wasserthal RareCoin.Store. Il se concentre sur les monnaies numismatiques modernes en or et en platine ainsi que sur les monnaies de collection haut de gamme certifiées.
Wasserthal RareCoin.Store a déjà livré des collectionneurs dans 40 pays. TriaPrima GmbH est Authorized Dealer auprès de PCGS et NGC. L’entreprise est également membre de l’American Numismatic Association (ANA) et du Berufsverband des Deutschen Münzenfachhandels.
Sources et état des données
Ce guide repose principalement sur des sources primaires de la Korea Customs Service (KCS), du National Law Information Center coréen ainsi que sur les informations tarifaires actuelles d’UPS Korea.
- National Law Information Center : Korean Customs Tariff Schedule, notamment la position 7118 avec un taux de base de 0 % pour les catégories de monnaies concernées et la position 9705 pour les objets de collection numismatiques.
- Korea Customs Service : site anglais de la Korea Customs Service, informations actuelles sur les douanes et les importations.
- Korea Customs Service : Clearance procedures for express cargo, seuil de 150 USD, List Import Declaration, Simplified Import Declaration et General Import Declaration.
- Korea Customs Service : Issuance of Personal Customs Clearance Code, règles PCCC pour les importations privées et les acheteurs étrangers de commerce électronique.
- Korea Customs Service : Guide to Customs Valuation, valeur transactionnelle et éléments à ajouter, notamment fret et primes d’assurance.
- National Law Information Center : Value-Added Tax Act, notamment article 29 sur la base de la VAT à l’importation et article 30 sur le taux normal de 10 %.
- National Law Information Center : Individual Consumption Tax Act, Article 1, marchandises imposables et taux.
- National Law Information Center : Enforcement Decree of the Individual Consumption Tax Act, notamment le seuil de 5 millions KRW pour les produits de grande valeur concernés.
- National Law Information Center : Education Tax Act, notamment article 5 prévoyant une Education Tax égale à 30 % de l’Individual Consumption Tax.
- National Tax Service / interprétation fiscale documentée : 서면-2018-소비-1863 du 24 octobre 2018, traitement fiscal d’une médaille d’or du prix Nobel et référence aux monnaies commémoratives olympiques ayant cours légal.
- National Law Information Center : Special Tax Treatment Control Act, Article 126-7, régime spécial du gold bullion sur le Gold Spot Market.
- National Law Information Center / LBOX : Enforcement Decree, Article 121-7, définition du gold bullion éligible.
- Korea Customs Service : Prohibited items for import, notamment monnaies et titres contrefaits, altérés ou copiés.
- National Law Information Center : Inter-Korean Exchange and Cooperation Act, définition du mouvement de marchandises, y compris en cas de transit par un pays tiers.
- National Law Information Center : Inter-Korean Exchange and Cooperation Act, Article 13, autorisation pour l’introduction des marchandises concernées.
- Korea Customs Service : Customs Clearance Guide for Passengers, franchise générale des voyageurs de 800 USD.
- Commission européenne : Consolidated list of persons, groups and entities subject to EU financial sanctions.
- UPS Korea : Shipping Costs and Rates, Disbursement Fee de 2,5 % des droits et taxes avancés, avec un minimum de 21 600 KRW par envoi.
Contenu et sources vérifiés pour la dernière fois le 6 octobre 2026