
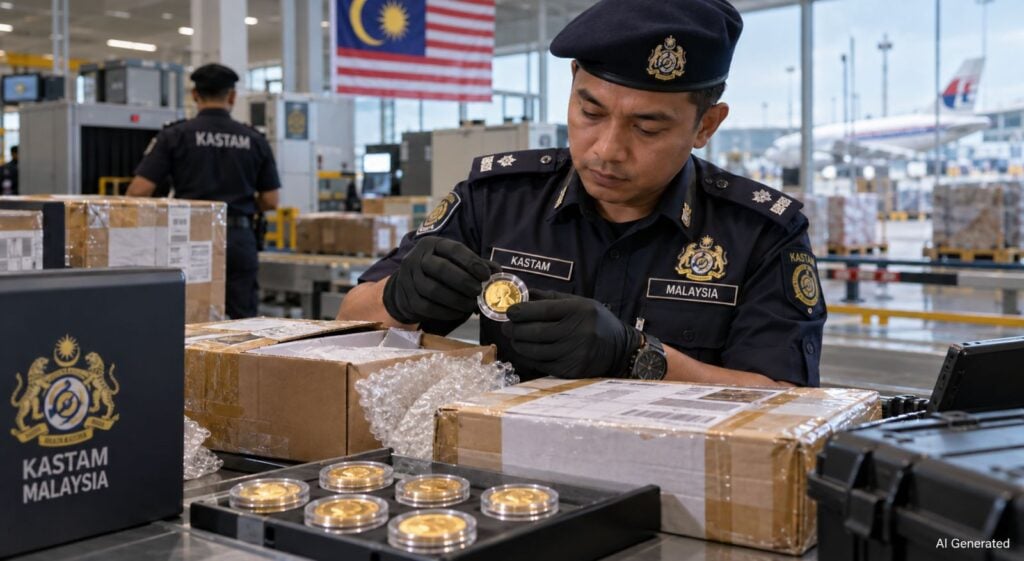
Les envois de pièces en Malaisie et les taxes douanières et d’importation correspondantes dépendent avant tout de la bonne classification tarifaire. Un Krugerrand en or, une Maple Leaf en platine et une rare pièce d’or Proof certifiée peuvent se trouver dans le même colis à destination de Kuala Lumpur, tout en étant traités différemment par la douane.
Pour les pièces d’or, la situation est particulièrement favorable. Le tarif douanier malaisien actuel classe les pièces d’or, qu’elles aient ou non cours légal, sous la position 7118.90.10 avec un droit d’importation de 0 %. La même position tarifaire est expressément exonérée de la Sales Tax ordinaire. Les pièces en platine relèvent d’autres positions tarifaires et donc d’autres prélèvements.
Cette présentation s’adresse aux collectionneurs particuliers en Malaisie qui achètent des pièces numismatiques modernes en or ou en platine auprès d’un marchand en Allemagne et les reçoivent par service de messagerie. Elle concerne l’importation ordinaire sur le territoire douanier malaisien. Des règles différentes peuvent s’appliquer dans les zones spéciales et franches, notamment Labuan, Langkawi, Tioman et Pangkor.
Envois de pièces en Malaisie : les principales règles
| Sujet | Malaisie |
|---|---|
| Pièce d’or sous 7118.90.10 | 0 % de droit d’importation ; exonérée de la Sales Tax ordinaire |
| Pièce en platine sous 7118.90.90 | 5 % de droit d’importation ; en principe 10 % de Sales Tax, sauf autre exonération applicable |
| Pièce de collection moderne ayant cours légal | En principe position 7118 ; Proof, PF70, PR70, MS70 ou Top Pop ne modifient pas automatiquement cette classification |
| Taux ordinaire de Sales Tax | 10 % pour les biens imposables, sauf exonération ou règle spéciale |
| Base de calcul de la Sales Tax à l’importation | Valeur en douane + éventuel droit d’importation + éventuelle accise |
| Seuil de minimis | Jusqu’à RM 500 (500 ringgits malaisiens) par envoi sur une base CIF (Cost, Insurance and Freight) pour les envois postaux ou par courrier aérien admissibles ; le droit d’importation et la Sales Tax à l’importation peuvent être exonérés |
| Low Value Goods (LVG) | Biens vendus en ligne à un prix allant jusqu’à RM 500 ; système distinct à 10 % pour les vendeurs soumis à l’obligation d’enregistrement |
| Déclaration en douane ordinaire | En règle générale Customs Form No. 1 (K1), sauf si une procédure simplifiée de mainlevée immédiate s’applique |
La Malaisie applique la Sales Tax, et non la GST
La Malaisie taxe les importations de marchandises dans le cadre de la Sales and Service Tax (SST). Pour les pièces, c’est la Sales Tax qui est pertinente. Il ne s’agit ni d’une TVA de type européen ni de la Goods and Services Tax (GST) australienne.
Depuis le 1er juillet 2025, le Sales Tax (Rate of Sales Tax) Order 2025 prévoit en principe un taux de 10 % sur les biens imposables, sauf exonération ou autre régime spécial. Une modification adoptée en 2026 concerne uniquement le chapitre 89 du tarif douanier, c’est-à-dire les navires et structures flottantes. La position 7118.90.10 applicable aux pièces d’or est restée inchangée.
Pièces d’or sous 7118.90.10 : 0 % de droit et exonération de Sales Tax
Le Customs Duties Order 2025 actuellement en vigueur depuis le 1er novembre 2025 décrit la position 7118.90.10 00 comme “Gold coin, whether or not legal tender”. Le taux général du droit d’importation est de 0 %.
Le traitement au titre de la Sales Tax est encore plus important pour les collectionneurs. Le Sales Tax (Goods Exempted from Sales Tax) Order 2025 mentionne expressément la même position, 7118.90.10 00, parmi les biens exonérés de Sales Tax.
Sur ce point, la Malaisie se distingue nettement des pays qui imposent une finesse minimale aux pièces d’or ou utilisent une définition spécifique de l’or d’investissement. Le libellé malaisien de la position 7118.90.10 ne prévoit aucune finesse minimale. Un Krugerrand en or contenant 91,67 % d’or ou un American Gold Eagle n’est donc pas exclu de cette position du seul fait de son alliage. Il en va en principe de même pour les séries à haute finesse comme le Gold Libertad ou le Gold Maple Leaf, à condition que la pièce concernée soit effectivement classée sous 7118.90.10.
Proof, PF70 et Top Pop : le cours légal reste sous 7118
Le paragraphe 4(2) du Customs Duties Order 2025 malaisien prévoit que la classification des marchandises doit être lue conjointement avec les notes explicatives et autres documents de la World Customs Organization (WCO). Selon les notes explicatives de la WCO relatives à la position 7118, les pièces qui ont cours légal dans leur pays d’émission relèvent de cette position. Cela vaut également pour les pièces individuelles ou les séries présentées dans des coffrets.
Pour les séries modernes typiques ayant cours légal, comme le Krugerrand, la Maple Leaf, la Libertad ou l’American Eagle, la position de départ est donc 7118. Une finition Proof, un grade PF70, PR70 ou MS70, un faible tirage ou un statut Top Pop ne fait pas basculer une telle pièce dans le chapitre 97 uniquement en raison de sa valeur de collection.
La position 9705 reste pertinente pour de véritables objets de collection présentant un intérêt numismatique, notamment lorsque les pièces n’ont plus cours légal et doivent être classées comme pièces de collection d’intérêt numismatique. Cela ne signifie toutefois pas que toute pièce ancienne ou démonétisée relève automatiquement de 9705. La classification concrète selon les règles du HS et les notes explicatives de la WCO reste déterminante.
Pour les pièces d’or modernes que nous traitons habituellement, cette distinction est favorable. Si la pièce a cours légal et est classée comme pièce d’or sous 7118.90.10, le traitement douanier et celui de la Sales Tax prévus pour cette position s’appliquent également aux exemplaires Proof, PF70 ou Top Pop.
Pièces en platine : 7118.90.90 constitue un autre point de départ
La position 7118 ne comporte pas de sous-position spécifique pour les pièces en platine, contrairement aux pièces d’or. Si une pièce moderne en platine est classée sous 7118.90.90 00 “Other”, le droit général d’importation prévu par le Customs Duties Order 2025 est de 5 %.
Cette position n’est pas couverte par l’exonération spéciale de Sales Tax applicable aux pièces d’or sous 7118.90.10. Sauf autre exonération, le taux ordinaire de Sales Tax de 10 % s’applique aux biens imposables.
Pour le platine également, une pièce ayant cours légal dans son pays d’émission relève en principe de la position 7118. Une finition Proof ou un grade élevé ne modifie pas automatiquement cette classification. La classification tarifaire définitive relève des autorités douanières malaisiennes.
7118 ou 9705 : quelle position pour les pièces de collection ?
| Position tarifaire | Description | Traitement |
|---|---|---|
| 7118.90.10 00 | Gold coin, whether or not legal tender | 0 % de droit d’importation ; position principale pour les pièces d’or modernes |
| 7118.90.20 00 | Silver coin, being legal tender | 5 % de droit d’importation |
| 7118.90.90 00 | Other | 5 % de droit d’importation ; point de départ possible pour d’autres pièces ayant cours légal, notamment en platine |
| 9705.31 / 9705.39 | Collectors’ pieces of numismatic interest | Ce n’est pas le point de départ pour les pièces modernes ayant cours légal dans leur pays d’émission |
Pour les pièces modernes ayant cours légal, la position de référence est donc 7118. Le Krugerrand, la Maple Leaf, la Libertad et l’American Eagle y restent en principe, y compris en Proof, PF70 ou Top Pop. La position 9705 concerne en revanche les pièces de collection d’intérêt numismatique qui remplissent effectivement les conditions de cette position, notamment les pièces qui n’ont plus cours légal.
« Rare », « Proof », « Top Pop » ou « certifiée » ne constitue pas une classification tarifaire distincte. Dans les cas limites inhabituels, il peut être utile de demander au préalable une décision de classification à Royal Malaysian Customs.
Comment la Sales Tax est-elle calculée sur une importation imposable ?
Selon le Sales Tax Act 2018, la valeur des marchandises importées imposables est déterminée à partir de la valeur en douane, à laquelle s’ajoutent l’éventuel droit d’importation et l’éventuelle accise.
La valeur en douane repose en principe sur la valeur transactionnelle des marchandises vendues pour l’exportation vers la Malaisie. Selon les Malaysian Customs (Rules of Valuation) Regulations, les frais de transport international, d’assurance, de chargement et de manutention jusqu’à l’importation en Malaisie sont ajoutés s’ils ne sont pas déjà compris dans le prix.
Pour une pièce en platine imposable classée sous 7118.90.90, cela signifie que le droit d’importation de 5 % est calculé sur la valeur en douane ; la base de calcul de la Sales Tax inclut ensuite également ce droit. Le montant réel dépend toujours de l’envoi concret et de l’évaluation douanière.
RM 500 : de minimis et Low Value Goods sont deux règles différentes
Le seuil de RM 500 apparaît à deux endroits différents du système malaisien. Les deux règles sont faciles à confondre, mais elles ont des fonctions différentes.
1. Règle de minimis à l’importation
Pour les envois dont la valeur CIF ne dépasse pas RM 500 par envoi et qui sont importés par des services postaux ou de courrier aérien admissibles, une règle de minimis continue de s’appliquer. Les documents officiels MyLVG renvoient à l’Item 94, Part I du Customs Duties (Exemption) Order 2017 et à l’Item 24, Schedule A du Sales Tax (Persons Exempted from Payment of Tax) Order 2018. Ces envois peuvent être exonérés du droit d’importation et de la Sales Tax à l’importation si les autres conditions sont également remplies.
CIF signifie Cost, Insurance and Freight. Contrairement au seuil du prix de vente des LVG, l’assurance et le transport sont donc inclus dans la valeur prise en compte pour le seuil de minimis.
Cette règle ne s’applique pas à tous les modes d’importation. Royal Malaysian Customs précise expressément que l’exonération de minimis est liée aux envois postaux ou par courrier aérien. Elle ne s’applique par exemple pas aux importations par voie terrestre.
2. Low Value Goods dans les ventes en ligne
Le système distinct des Low Value Goods (LVG) concerne les biens provenant de l’étranger, vendus en ligne à un prix ne dépassant pas RM 500 et livrés en Malaisie. Depuis le 1er janvier 2024, le taux de LVG Sales Tax est de 10 %.
Un vendeur malaisien ou étranger doit s’enregistrer dans ce système lorsque la valeur totale de ses ventes de LVG introduits en Malaisie dépasse RM 500 000 sur une période de 12 mois. Pour le seuil LVG, le prix de vente du bien est pris en compte hors taxes, droits, transport, assurance et autres frais accessoires.
Un bien peut donc avoir un prix de vente ne dépassant pas RM 500 tout en dépassant le seuil de minimis si le transport et l’assurance portent sa valeur CIF au-delà de RM 500. Royal Malaysian Customs décrit expressément ce cas dans ses FAQ sur les LVG.
Plusieurs pièces dans un même envoi
Pour la règle de minimis, c’est la valeur CIF de l’ensemble de l’envoi qui compte. Si plusieurs biens sont expédiés ensemble et que leur valeur CIF totale dépasse RM 500, l’envoi ne bénéficie plus du traitement de minimis.
Il faut distinguer cela de la définition des LVG, qui repose sur le prix de vente des différents Low Value Goods vendus en ligne. Si la LVG Sales Tax a été correctement perçue au moment de la vente et que le numéro d’enregistrement LVG figure dans la déclaration en douane, les FAQ officielles prévoient d’éviter une double perception de Sales Tax à l’importation.
Déclaration en douane : K1 et dédouanement par le transporteur
Pour les importations ordinaires en Malaisie, le Customs Form No. 1 (K1) est utilisé. Royal Malaysian Customs prévoit une mainlevée immédiate simplifiée via l’Electronic Pre-Alert Manifest (ePAM) pour les envois admissibles par courrier aérien dont la valeur CIF ne dépasse pas RM 500. En dehors de cette procédure de mainlevée immédiate, les marchandises sont généralement libérées au moyen de K1.
Pour les envois express, le transporteur ou son agent en douane se charge généralement en pratique des formalités techniques pour le compte du destinataire. Une facture commerciale complète, une description précise de la marchandise, sa valeur, son origine et la classification tarifaire appropriée sont donc particulièrement importantes.
UPS et FedEx : frais privés de dédouanement
En plus des droits d’importation et de la Sales Tax perçus par l’État, des frais privés du transporteur peuvent s’ajouter.
Depuis le 20 septembre 2026, UPS Malaysia facture sur les envois à l’importation des Disbursement Fees correspondant à 2,5 % des droits et taxes avancés par UPS, avec un minimum de RM 62,60 par envoi. Ces frais s’appliquent lorsque UPS avance les montants dus aux autorités pour le compte de la personne tenue de les payer.
FedEx Malaysia mentionne également des Advancement, Disbursement et Duty Handling fees lorsque FedEx avance les droits et taxes lors du dédouanement. Les frais correspondants ont été modifiés le 20 juillet 2026.
Ces montants ne sont ni des taxes d’importation ni des droits de douane malaisiens, mais des frais de service facturés par le transporteur concerné.
Si vous commandez chez Wasserthal RareCoin.Store
Wasserthal RareCoin.Store expédie vers la Malaisie des pièces numismatiques modernes en or et en platine, entièrement assurées et accompagnées d’une documentation commerciale et d’expédition claire. La Malaisie fait partie de nos destinations internationales habituelles. Selon l’envoi et les possibilités logistiques, nous utilisons notamment des transporteurs express reconnus comme UPS ou FedEx.
Pour les livraisons en dehors de l’Union européenne, l’acheteur est responsable des frais d’importation, droits de douane, taxes et autres coûts applicables dans le pays de destination. Wasserthal RareCoin.Store ne calcule pas lui-même ces montants. Nos conditions d’expédition actuelles sont disponibles sur la page Paiement et expédition.
Les collectionneurs en Malaisie trouveront également des informations pratiques complémentaires dans notre article Acheter des pièces d’or en ligne en Malaisie : ce que recherchent vraiment les collectionneurs.
Questions fréquentes sur les envois de pièces en Malaisie
Les pièces d’or sont-elles exonérées de droits d’importation en Malaisie ?
Les pièces d’or classées sous 7118.90.10 00 sont soumises à un taux général de droit d’importation de 0 % selon le Customs Duties Order 2025 actuel. Le libellé de la position est expressément “Gold coin, whether or not legal tender”.
La Sales Tax s’applique-t-elle aux pièces d’or en Malaisie ?
La position tarifaire 7118.90.10 00 est expressément exonérée de Sales Tax par le Sales Tax (Goods Exempted from Sales Tax) Order 2025. Si une autre classification tarifaire s’applique, par exemple comme pièce de collection d’intérêt numismatique sous 9705.39, cette exonération ne peut pas être transférée automatiquement.
Un Krugerrand est-il imposable en Malaisie parce qu’il ne contient que 91,67 % d’or ?
Pas en raison de sa finesse seule. Contrairement à certains autres pays, la Malaisie ne prévoit pas de finesse minimale pour 7118.90.10, mais utilise la formulation “Gold coin, whether or not legal tender”. La classification tarifaire concrète reste déterminante.
Comment les pièces en platine sont-elles traitées ?
La position 7118 ne comporte pas de sous-position spécifique aux pièces en platine. Si une pièce en platine est classée sous 7118.90.90 00, le droit général d’importation est de 5 %. Comme l’exonération spéciale de Sales Tax ne concerne que 7118.90.10, les biens imposables sont en principe soumis au taux ordinaire de 10 %, sauf autre exonération.
Une pièce moderne rare ayant cours légal relève-t-elle de 9705 simplement parce qu’elle est Proof ou Top Pop ?
Non. Selon les notes explicatives de la WCO, les pièces ayant cours légal dans leur pays d’émission relèvent en principe de la position 7118, même si elles sont vendues comme pièces de collection, en qualité Proof ou dans un coffret de présentation. Un statut PF70, PR70, MS70 ou Top Pop ne modifie pas automatiquement cette classification.
Que signifie le seuil de RM 500 ?
Il existe deux règles différentes utilisant un seuil de RM 500. La règle de minimis concerne la valeur CIF d’un envoi postal ou par courrier aérien admissible. Le système LVG concerne en revanche les biens vendus en ligne à un prix ne dépassant pas RM 500. Ces deux règles ne doivent pas être confondues.
Le transport et l’assurance comptent-ils dans le seuil de RM 500 ?
Oui pour le seuil de minimis, car la valeur CIF comprend Cost, Insurance and Freight. Pour le seuil du prix de vente LVG, le transport, l’assurance, les taxes et les autres frais accessoires ne sont en revanche pas inclus dans le prix de vente.
Quelle déclaration en douane est utilisée pour les envois ordinaires par transporteur ?
Le Customs Form No. 1 (K1) est utilisé pour les importations ordinaires. Les envois admissibles par courrier aérien relevant de la règle de minimis peuvent bénéficier d’une procédure simplifiée via ePAM.
Les frais UPS ou FedEx sont-ils des taxes malaisiennes ?
Non. Les Disbursement, Advancement et Duty Handling fees sont des frais de service privés du transporteur, distincts des droits d’importation et de la Sales Tax perçus par l’État.
Note de transparence
Wasserthal RareCoin.Store est un marchand spécialisé dans les pièces numismatiques modernes en or et en platine et expédie des pièces à des clients internationaux. Nous avons donc un intérêt commercial dans les sujets abordés sur cette page.
Les informations relatives aux douanes, à la Sales Tax et aux règles d’importation sont recherchées indépendamment de la vente de produits particuliers et reposent sur des sources officielles. Cette présentation s’applique également aux pièces achetées auprès d’autres marchands.
Avertissement
Ces informations sont fournies à titre général et ne remplacent pas un conseil individuel en matière douanière, fiscale ou juridique.
Les classifications tarifaires, taux d’imposition, exonérations, valeurs en douane et procédures de dédouanement peuvent évoluer et dépendent de la marchandise et de l’envoi concernés. Les règles malaisiennes en vigueur au moment de l’importation ainsi que la décision des autorités malaisiennes compétentes font foi.
À propos de l’auteur
Auteur : Dirk Wasserthal
Dirk Wasserthal est directeur général de TriaPrima GmbH, la société qui exploite Wasserthal RareCoin.Store. Il est spécialisé dans les pièces numismatiques modernes en or et en platine ainsi que dans les pièces de collection certifiées de haute qualité.
Wasserthal RareCoin.Store a déjà livré des pièces à des collectionneurs dans 40 pays. TriaPrima GmbH est Authorized Dealer auprès de PCGS et de NGC. La société est également membre de l’American Numismatic Association (ANA) et de l’association professionnelle allemande des marchands de monnaies.
Sources et date de vérification
Cette présentation repose principalement sur des sources primaires du Royal Malaysian Customs Department (JKDM/RMCD), sur le portail officiel MySST et sur les informations actuelles des transporteurs concernant leurs frais.
- Royal Malaysian Customs Department : Customs Duties Order 2025, P.U. (A) 384, notamment 7118.90.10, 7118.90.90 et 9705.39.
- MySST / Royal Malaysian Customs Department : Sales Tax (Goods Exempted from Sales Tax) Order 2025, P.U. (A) 171, notamment l’exonération pour 7118.90.10.
- MySST : SST Orders, y compris le Sales Tax (Rate of Sales Tax) Order 2025 et les modifications de 2025/2026.
- MySST / Royal Malaysian Customs Department : Sales Tax (Goods Exempted from Sales Tax) (Amendment) Order 2026, P.U. (A) 276, en vigueur depuis le 1er août 2026 ; la modification concerne des positions du chapitre 89 et non 7118.90.10.
- World Customs Organization : HS Explanatory Notes ; le Customs Duties Order 2025 renvoie expressément aux notes explicatives de la WCO comme référence principale pour la classification.
- MySST : FAQ Transition of Sales Tax Rate Changes 2025, notamment le taux ordinaire de 10 % applicable aux biens non exonérés.
- MySST : Sales Tax Act 2018, Act 806, notamment pour l’évaluation des biens importés imposables.
- Royal Malaysian Customs Department : Customs Valuation / Customs (Rules of Valuation) Regulations 1999, notamment la valeur transactionnelle, le transport et l’assurance.
- MyLVG / Royal Malaysian Customs Department : FAQ Sales Tax on Low Value Goods, seuil de RM 500, taux LVG de 10 %, seuil d’enregistrement et relation avec la règle de minimis.
- MyLVG : Guide on Sales Tax on Low Value Goods, Version 2.1, notamment la définition de la règle de minimis.
- Royal Malaysian Customs Department : Electronic Pre-Alert Manifest (ePAM), mainlevée immédiate et déclaration en douane K1.
- Royal Malaysian Customs Department : Customs Ruling, possibilité d’obtenir une décision contraignante sur la classification.
- UPS Malaysia : Shipping Costs and Rates, Disbursement Fee actuelle pour la Malaisie.
- FedEx Malaysia : Service News and Alerts et informations sur les frais liés au dédouanement depuis le 20 juillet 2026.
Contenu et sources vérifiés pour la dernière fois le 4 octobre 2026